Evaluación preliminar gratuita
FRENES

Mecanismos de protección que regulan la transferencia de derechos sociales

← El periódico / La vida empresarial

Mecanismos de protección que regulan la transferencia de derechos sociales

Publicación del despacho · publicada el 27 de noviembre de 2022

Una empresa es un contrato entre una o más personas que desean reunir aportes con el fin de generar ganancias de una actividad comercial, artesanal, industrial o agrícola.

En el proceso de creación de la empresa es necesario constituir capital social. Este capital corresponde a todas las aportaciones realizadas por los socios en diferentes formas:

  • En efectivo
  • En especie
  • En la industria

Capital social generará así acciones o acciones, que representa títulos de propiedad dentro de la empresa. Esta participación se calcula proporcionalmente en función de las aportaciones introducidas en el capital social total. Como resultado, las acciones y participaciones pueden variar dependiendo de la participación de la inversión de los socios en la empresa. Este mecanismo otorga al socio titular de acciones o derechos accionarios dentro de la empresa.

Es necesario entonces recordar que los términos “acciones” y “acciones” no debe confundirse. Su naturaleza difiere según la estructura de la sociedad. De hecho, existen dos formas de empresa:

  • Asociaciones (SNC / SCI / SARL /…)
  • Sociedades de capital (SA / SAS / SCA /…)

Las acciones corresponden a aportes generados por las denominadas sociedades de capital. Por el contrario, las acciones sociales son las contribuciones que se encuentran en las asociaciones.

La transmisión de acciones o participaciones corresponde por tanto a la transferencia de títulos de propiedad ya sea a un copartícipe o a un tercero, persona natural o jurídica. Así, la transmisión de participaciones o participaciones consiste en que un socio/accionista (el cedente) transmite a un adquirente (el cesionario), la totalidad o parte de los derechos que ostenta sobre el capital social de la empresa. Esta transmisión puede adoptar la forma de venta, donación, herencia o permuta.

Por lo tanto, será interesante en este artículo comprender los diferentes procesos que rigen la transferencia de contribuciones sociales. Inicialmente será necesario abordar el protocolo de transferencia a implementar para la garantía de transferencia (I), luego, analizar las oportunidades que se ofrecen a los socios para intervenir en la decisión de transferir aportes (II), y finalmente concluir con las obligaciones legales necesariamente incluidas en el documento de transferencia (III).

El protocolo de transferencia

La transmisión de acciones y participaciones es un acto habitual de la vida económica. A menudo representan cuestiones financieras muy importantes. Por eso, en las últimas décadas, el legislador ha intervenido para proteger los documentos de transferencia insertando un protocolo de seguridad. Este protocolo se compone generalmente de una promesa de transferencia (a) así como de un acuerdo de garantía (b).

La promesa de transferencia

La promesa de transferencia de título, también llamada protocolo de acuerdo, es la materialización de los acuerdos que acaban de alcanzarse entre el transmitente y el comprador. Este es el acto jurídico de recuperación más importante.

En la redacción del protocolo, un primer elemento a tener en cuenta es la cuestión de la identidad de las partes y la capacidad. En efecto, el transmitente debe ser necesariamente mayor de edad o menor emancipado para cumplir el requisito de capacidad para ostentar derechos y poder ejercerlos. Además, es imprescindible hacer constar el consentimiento de cada parte a la transferencia. De conformidad con el derecho contractual común, el consentimiento debe prestarse de forma plenamente informada y libre. En su defecto, la ausencia o defecto del consentimiento podrá tener como resultado la nulidad de la transferencia, en los términos de artículo 1131 del código civil.

También es necesario tener en cuenta la cuestión del régimen matrimonial. Cuando las acciones o participaciones a transmitir sean de bienes comunes, el cónyuge deberá dar su consentimiento a la transmisión o adquisición acreditando haber sido informado del acto de venta. Debe saber estar atento a las actuaciones realizadas por el cónyuge en el ejercicio de su función como accionista o socio, principalmente cuando se ha celebrado previamente un contrato matrimonial. La transferencia de la contribución se convierte entonces en una decisión conjunta.

El segundo punto a considerar es el propósito de la transferencia. Como todo contrato, las partes deben acordar precisamente el objeto de la transferencia, es decir, la transferencia de títulos. Estos títulos deben identificarse, nombrarse y calcularse con precisión.
Es cierto que el precio ocupa un lugar dominante en el juego de las negociaciones de transferencias. De conformidad con lo dispuesto en artículo 1591 del Código Civil, el precio debe determinarse al momento de la formación del contrato. En la práctica, el precio se fija a tanto alzado y en dos cuotas. La justificación radica en que, o bien a la fecha del acuerdo se desconoce la situación contable de la sociedad, por lo que se determina entonces un precio provisional en base al último balance establecido y el precio final se fijará con referencia a una situación intermedia especialmente establecida en la fecha de la transmisión; o porque el pago del precio es fraccionado y el contrato prevé el pago de un complemento de precio calculado en función de la evolución de determinados parámetros del desarrollo de la empresa.

Anexo al protocolo de acuerdo existe un acuerdo de garantía que permite justificar el pasivo y el activo de la transferencia de acciones.

El acuerdo de garantía

Terminología “garantía de responsabilidad” es el que se utiliza en el lenguaje cotidiano. Conviene distinguir entre la garantía de pasivo y activo y la garantía de pasivo y activo con revisión de precio.

El contrato de garantía no es obligatorio. Resulta de la negociación entre las partes y puede ajustarse caso por caso. La garantía de responsabilidad es un conjunto de declaraciones realizadas por el transmitente para justificar cualquier engaño en la realidad económica de la transmisión.

En cuanto a la garantía de activos, es importante tener en cuenta en particular la cuestión de las cuentas por cobrar y las existencias. Para el cesionario, se trata de comprobar que los créditos efectivamente han nacido, que son vencidos y líquidos, o que están suficientemente provisionados. En cuanto a las existencias, también es posible realizar un inventario y redactar un informe firmado por ambas partes.

En la práctica, los activos suelen tener un interés financiero estratégico para la empresa, el transmitente debe poder certificar que es el propietario. La existencia de derechos de propiedad intelectual también es importante porque es necesario garantizar que el cedente sea el propietario de los valores transferidos.

En el caso de una cláusula de garantía de responsabilidad simple, la garantía sólo cubre los pasivos (en la práctica, el contrato de garantía asegura los pasivos y los activos). En este caso, el transmitente se obliga a saldar las deudas de la sociedad, o algunas de ellas que existieran en el momento de la transmisión. Este será generalmente el caso de las obligaciones tributarias o de seguridad social notificadas tras una auditoría fiscal o una auditoría de la URSSAF.

También es común que el vendedor exija un aval de la garantía. Esta situación es completamente legítima. En efecto, en caso de ejecución de esta garantía, el comprador debe poder protegerse en caso de insolvencia del cedente, lo que le impedirá ejecutar la garantía. Esto nuevamente proporciona una seguridad adicional para que el cesionario reciba el pago después de la cesión.

Finalmente, es importante precisar que para promover la optimización tributaria, se recomienda que la SARL se transforme en una SAS. En efecto, en caso de transmisión de acciones de una SARL, el comprador paga derechos de registro sobre el importe de la compra equivalente al 3%, con una reducción. Mientras que para la transmisión de acciones de SAS, los derechos de registro sólo ascienden al 0,1% del precio de venta. Por tanto, resulta interesante estipular como condición suspensiva a la adquisición, la transformación de la Sociedad SARL en sociedad anónima.

En última instancia, las cuestiones relacionadas con la transferencia de derechos sociales son múltiples y no todas pueden enmarcarse en un protocolo de transferencia, razón por la cual las cláusulas estatutarias pueden prever el mecanismo que debe respetarse durante una transferencia.

Supervisión del proceso de transferencia

En principio las acciones pueden ser cedidas, transmitidas o pignoradas libremente.
Pero como garantía, el mecanismo de transferencia se regía por el Código de Comercio y el Código Civil, que se refieren en parte a la redacción de los estatutos de la empresa. Los estatutos de una sociedad presentan las reglas generales de funcionamiento y cierre. Es dentro de sus estatutos que resulta especialmente aconsejable prever el proceso de transmisión de acciones y participaciones.

Como resultado, es posible encontrar muchas maneras de transferir las acciones de una empresa, en particular insertando cláusulas que permitan condicionar la transferencia. Vamos a descubrir algunos de ellos.

La cláusula de aprobación

En las sociedades anónimas los socios tienen la opción de incluir o no una cláusula de aprobación en los estatutos de la sociedad. Por el contrario, en las sociedades colectivas o sociedades civiles, el procedimiento de aprobación es obligatorio.

La transferencia de acciones sólo puede realizarse si el cesionario es aprobado por los socios de la empresa. Para ello, el transmitente deberá notificar, mediante carta certificada con acuse de recibo o mediante escritura judicial, su propuesta de transferencia a los socios.

El gerente de la empresa debe entonces convocar a todos los socios a una asamblea general. Es durante esta reunión que se vota la aprobación del cesionario.

En caso de negativa, los socios generalmente tienen tres meses para proponer una solución al transmitente, como presentar un nuevo comprador o pedir la recompra de las acciones ellos mismos.

Como excepción, dentro de una SARL, las acciones son libremente transferibles entre socios, entre cónyuges y entre descendientes y ascendientes. (artículo L223-13 del código de comercio). En realidad, la aprobación sólo se requiere si el cesionario es un tercero, por mayoría simple de votos que representen al menos la mitad de las acciones. (artículo L223-14 del código de comercio).

La cláusula de preferencia

La cláusula de preferencia a menudo se considera muy importante para la sostenibilidad de la empresa. Esta cláusula obliga al socio transmitente a ofrecer primero a otros socios la recompra de sus acciones antes de proponer la transferencia a terceros.

Este acuerdo evita que las acciones se transfieran a un tercero inversor o competidor. El objetivo es que la empresa conserve a los mismos socios y limite la entrada de personas externas en la toma de decisiones.
Al transferir sus acciones, el socio deberá informar a los demás por los medios previstos en los estatutos o en el pacto. Estos últimos podrán entonces hacer uso de su derecho de suscripción preferente en función del número de acciones y del precio indicado en la notificación. Si varios socios se presentan a la compra, lo habitual es que las acciones se repartan en proporción a las que ya poseen respectivamente.

Si los socios guardan silencio durante este período, se considera otorgada la aprobación, a pesar de su negativa inicial. A partir de ese momento, el cedente puede recurrir al tercero de su elección.

Con carácter general, es necesario el acuerdo de todos los socios, ya sea el comprador un tercero, un socio, un descendiente, un ascendiente o el cónyuge del socio transmitente.

La cláusula de inalienabilidad

La cláusula de inalienabilidad prohíbe a los accionistas vender sus acciones durante un período específico. El plazo máximo aplicado es de 10 años para SAS (artículo L.227-13 del código de comercio) o de duración razonable en otras formas de sociedad. Esta cláusula puede aparecer en el acuerdo de accionistas y afectar únicamente a los socios que firmaron el acuerdo. Esta cláusula está condicionada al establecimiento de un interés serio y legítimo como se especifica artículo 900-1 del código civil.

El objetivo de la cláusula de inalienabilidad es mantener intacto al grupo que inicia el proyecto emprendedor, y limitar las influencias externas, como ocurre precisamente con una cláusula de preferencia. En la práctica se establece insertar estos dos tipos de cláusulas en el contrato ya que permiten una mayor seguridad.

La escritura de transferencia

El contrato de transferencia debe formalizarse ya sea mediante escritura pública o mediante escritura privada. Deben existir tantas copias como partes del contrato. Y cada copia deberá estar firmada por las partes.

El acto debe contener una determinada cantidad de información obligatoria para que sea válida:

  • El nombre de las partes (cedente y cesionario);
  • La designación y número de acciones transferidas;
  • La identidad de la empresa (razón social, número de registro RCS, dirección de su sede, etc.);
  • El precio de la transferencia y las condiciones de pago;
  • La mención de la aprobación.

Si una de estas menciones no está incluida en la escritura de transferencia entonces la transferencia es nula de acuerdo con el artículos 1178 y siguientes del código civil. La nulidad puede definirse como la sanción legal por el incumplimiento de una de las condiciones de validez del contrato. Por ejemplo, un contrato es nulo si el consentimiento prestado por una de las partes ha estado viciado de dolo. La nulidad consiste, pues, en la aniquilación retroactiva del contrato: actuamos como si nunca hubiera existido.

En conclusión, la implementación de una transferencia de derechos sociales es un mecanismo complejo y riguroso que debe ser estudiado con antelación. Se han desarrollado multitud de procesos para asegurar la transacción pero sobre todo para planificar los trámites a realizar para evitar cualquier conflicto de intereses o desequilibrio económico.

En este sentido, el apoyo de un experto jurídico es fundamental. La firma LEGAL PROTECH ofrece asesoramiento personalizado en derecho corporativo en este sentido. No dude en consultarnos para desarrollar juntos el plan adaptado a su situación empresarial.

Por Marwan ESCOULAN
Abogado derecho corporativo en LEGAL PROTECH

Artículo publicado el 27 de noviembre de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

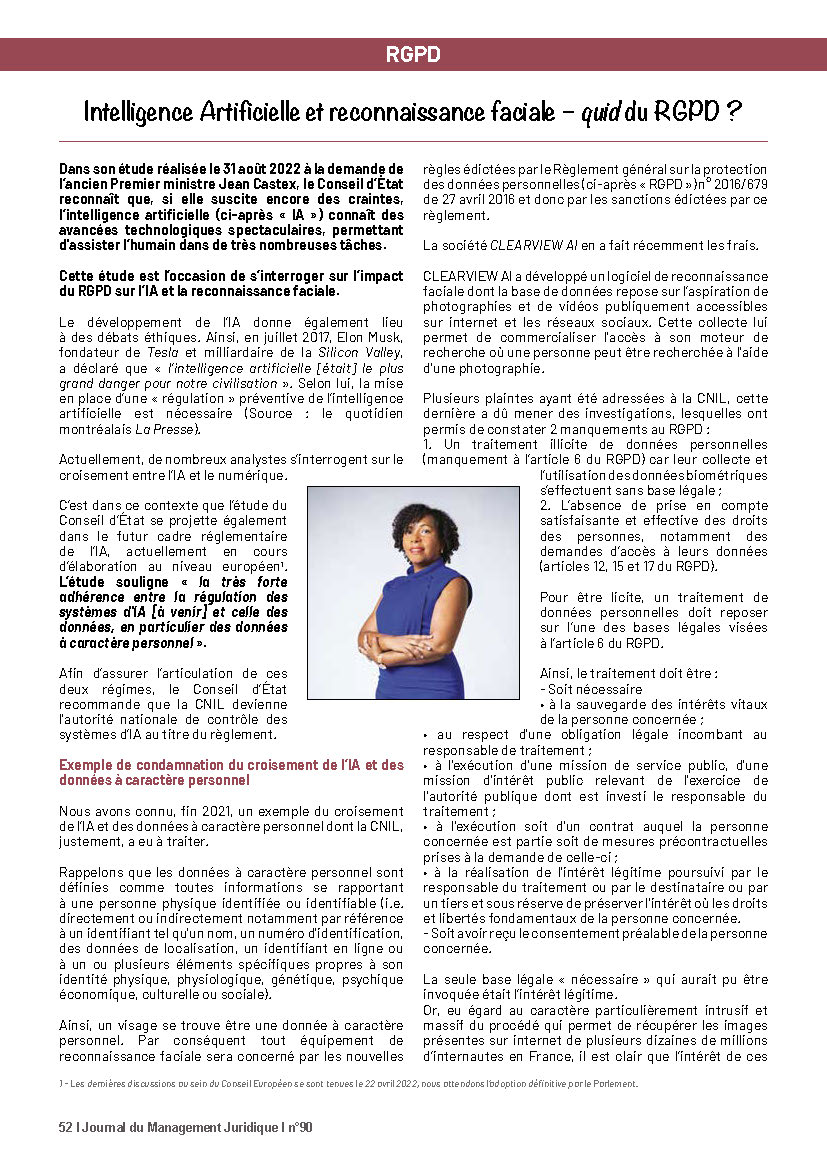
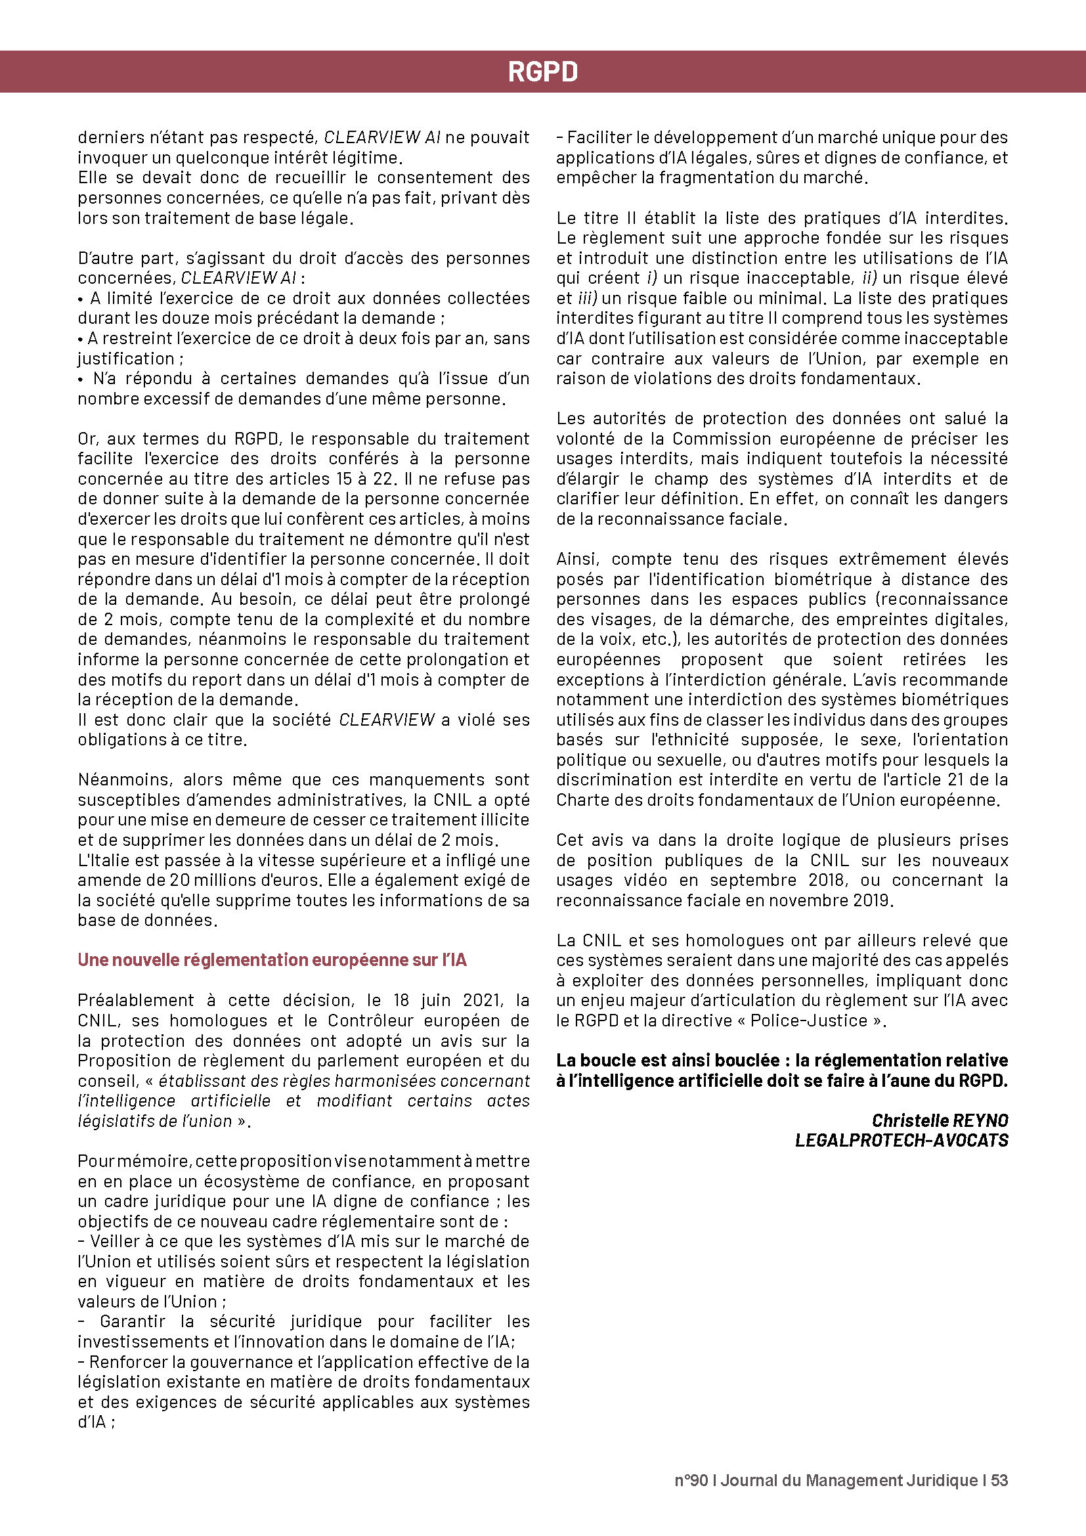
Inteligencia artificial y reconocimiento facial: ¿qué pasa con el RGPD? [Revista de Gestión Jurídica n° 90]

← La revista / Datos y RGPD

Inteligencia artificial y reconocimiento facial: ¿qué pasa con el RGPD? [Revista de Gestión Jurídica N° 90]

Publicación del despacho · publicada el 10 de noviembre de 2022

Reduzca los impuestos sobre la transmisión de su negocio con el Pacte Dutreil

← El periódico / La vida empresarial

Reduzca los impuestos sobre la transmisión de su negocio con el Pacte Dutreil

Publicación del despacho · publicada el 29 de septiembre de 2022

Como gerente, la cuestión de transferir su negocio o empresa puede ser difícil de entender. De hecho, esta cuestión adquiere una importante dimensión psicológica, sobre todo porque no es fácil aceptar que el propio negocio o empresa esté gestionado por otras personas, incluso cuando se trata de sus herederos.

Sin embargo, anticipar esta transmisión permite reducir drásticamente el coste fiscal de la operación, gracias a medidas fiscales ventajosas como el Pacto Dutreil.

¿Qué es el Pacto Dutreil?

El sistema del Pacto Dutreil permite, bajo ciertas condiciones, beneficiarse de una exención gratuita de impuestos de transferencia hasta el 75% del valor de los títulos de la empresa (artículo 787 B del CGI) o de una empresa unipersonal (artículo 787 C del CGI), transmitido por donación o herencia.

Así, los impuestos sobre donaciones o sucesiones se calculan únicamente sobre la base del 25% del valor de los títulos o de la empresa individual.

Cuando el donante tiene menos de 70 años y transfiere la propiedad total de los valores de su empresa, el donatario también se beneficia de una reducción del 50% en el impuesto sobre donaciones.

Tomemos el ejemplo de un directivo de 63 años, que posee el 100% del capital de una empresa valorada en 500.000 euros y que desea transferir esta empresa en plena propiedad a su único hijo, mediante donación, precisando que no ha hecho ninguna donación en los últimos 15 años.

 Sin Pacto DutreilCon Pacto Dutreil
Valor de los valores recibidos por donación500 000 €500 000 €
Asignación “Pacte Dutreil”– €375 000 €
Asignación de derecho común100 000 €100 000 €
Base imponible400 000 €25 000 €
Monto de derechos de transferencia78 194 €3 194 €
Asignación “Dutreil Full Property”– €1 597 €
Tarifas de transferencia a pagar78 194 €1 597 €

En este caso, el sistema Pacte Dutreil permite así un ahorro fiscal de 76.597 €.

¿Cómo beneficiarse del Pacto Dutreil?

Por muy ventajoso que sea el Pacto Dutreil, es imperativo verificar escrupulosamente que cumplimos las condiciones de este régimen; de lo contrario, una impugnación de los derechos de exención por parte de la administración tributaria puede resultar costosa…

Primer paso: verifique la elegibilidad de su empresa o negocio individual.

Para beneficiarse del Pacto Dutreil, las empresas y negocios deben realizar una actividad operativa, es decir, una actividad industrial, comercial, artesanal, agrícola o liberal. Quedan así excluidas las actividades de carácter patrimonial como el alquiler de locales desnudos y de locales amueblados para uso residencial.

Segundo paso: respetar los compromisos específicos del Pacto Dutreil.

La implementación del Pacto Dutreil requiere el respeto de tres condiciones, marcadas por una duración específica (2-4-3) :

  • Un compromiso colectivo de retener valores o una participación de la empresa individual durante un período de 2 años

Si es una empresa unipersonal, el donante o el causante debe haber sido propietario de ella durante al menos dos años, a menos que la haya adquirido gratuitamente o la haya creado.

Si se trata de una empresa, el donante o el causante debe comprometerse, para él y sus sucesores, con otros socios, a retener al menos el 17% de los derechos financieros (o derechos dividendos inherentes a los valores) y el 34% de los derechos de voto en el caso de una empresa no cotizada; y al menos el 10% de los derechos económicos (o derechos económicos inherentes a los valores) y el 20% de los derechos políticos cuando se trate de una sociedad cotizada. Hablamos entonces de un compromiso colectivo de conservación.

Cabe señalar que desde la ley de finanzas de 2019, se acepta que un socio, que cumpla por sí solo las condiciones, pueda comprometerse solo en un compromiso colectivo unilateral. Así, las empresas unipersonales también pueden beneficiarse del Pacto Dutreil.

  • Un compromiso individual de retener los títulos o propiedades necesarios para la operación del negocio individual durante 4 años

Cada donatario o heredero deberá comprometerse, individualmente, en la declaración de sucesión o en la escritura de donación, a conservar los valores de la sociedad o los bienes necesarios para el funcionamiento de la empresa unipersonal, por un período mínimo de 4 años, desde la finalización del compromiso colectivo, o desde la transferencia en el caso de la empresa unipersonal.

  • El ejercicio de una función de gestión o de su actividad principal durante 3 años

Uno de los socios que firman el compromiso colectivo de conservación o uno de los donatarios, herederos o legatarios deben ejercer en la sociedad, durante la duración del compromiso colectivo y durante los 3 años siguientes a la fecha de la transferencia, una función de gestión, o su actividad profesional principal, si se trata de sociedades (artículo 787 B del CGI), o el funcionamiento de la empresa unipersonal (artículo 787 C del CGI).

Preguntas frecuentes

¿La donación tiene que estar relacionada con la propiedad total de las acciones de mi empresa para beneficiarse del sistema?

No, también es posible transferir la nuda propiedad de las acciones de la empresa beneficiándose de la exención Dutreil. Hablamos entonces de donación con reserva de usufructo. Al fallecer el donante, los hijos nudos propietarios recuperan la plena propiedad de los valores, libre de impuestos.

Sin embargo, en caso de donación con reserva de usufructo, la reducción Dutreil se aplica al valor del usufructo transferido. Además, no se aplica la reducción de derechos del 50%.

Finalmente, es necesario prever en los estatutos de la sociedad que el derecho de voto del usufructuario se limitará a las decisiones relativas a la asignación de utilidades.

Mantengo los valores de mi empresa operativa a través de una sociedad holding cuya única actividad es la tenencia de mi cartera de valores. ¿Puedo seguir beneficiándome del Pacto Dutreil?

Sí, el sistema Dutreil puede ser aplicable si la sociedad holding denominada “pasiva” posee directa o indirectamente, a través de una sociedad denominada “interpuesta” (dentro del límite de dos niveles de interposición), una participación en una sociedad operativa cuyas acciones o participaciones son objeto del compromiso de retención.

En su caso, el compromiso de conservación lo suscribe la empresa que posee directamente la participación en la empresa operativa

Este plan es, sin embargo, menos favorable en términos de base y más restrictivo.

¿En qué casos puedo beneficiarme del compromiso “que se tiene por adquirido”?

El compromiso colectivo podrá considerarse adquirido cuando se cumplan las siguientes condiciones:

  • El causante o el donante ha mantenido la cuota requerida de valores durante al menos dos años;
  • Ejerce la función directiva requerida o su actividad principal dentro de la empresa cuyas acciones han sido enajenadas desde hace al menos dos años.

Si se cumplen estas condiciones, el pacto Dutreil comienza directamente con el compromiso individual por un período de cuatro años.

Cabe señalar que ante la presencia de un compromiso que se considera adquirido, la condición de ejercicio de funciones de gestión no puede considerarse cumplida cuando estas funciones son ejercidas por el donante, ya que no ha asumido formalmente un compromiso con la administración.

¿Puedo seguir ejerciendo funciones de gestión después de la donación?

Sí, la administración tributaria aclaró durante una actualización de su doctrina el 21 de diciembre de 2021 que la condición de ejercer funciones de gestión no impide que el donante o cualquier otro socio ejerza también otra función de gestión en la empresa.

¿Qué pasa si la empresa cambia de actividades durante los compromisos de conservación?

El artículo 8 de la ley de finanzas que modifica para 2022 especifica que, para las transferencias realizadas desde el 18 de julio de 2022 (y, en determinados casos, para las transferencias realizadas antes de esta fecha), la condición de ejercicio de una actividad elegible debe cumplirse desde la celebración del compromiso colectivo y hasta el final del compromiso individual de conservación (CGI art. 787 B, c bis nuevo). De lo contrario, la empresa corre el riesgo de perder el beneficio de la exención Dutreil.

¿Qué se debe declarar a las autoridades fiscales para beneficiarse del Pacto Dutreil?

Hasta el 31 de diciembre de 2018, la empresa (durante el compromiso colectivo), luego los beneficiarios de la transferencia (durante los compromisos individuales), debían presentar, ante el servicio tributario competente, a más tardar el 31 de marzo de cada año, un certificado que justificara el cumplimiento de las condiciones de la exención parcial.

La ley de finanzas para 2019 redujo las obligaciones de presentación de informes, por lo que en particular ya no existe una obligación de presentación de informes anuales.

Conclusión

El sistema Pacte Dutreil es una herramienta particularmente eficaz para la optimización fiscal de las transmisiones de empresas o empresas. Puede combinarse con otros mecanismos de transmisión, como la donación de nuda propiedad, para optimizar aún más la transmisión de títulos. No dude en contactar con nosotros para que estudiemos con usted su proyecto de transmisión y le ofrezcamos el plan de optimización jurídica y fiscal que mejor se adapte a su situación.

Por la Maestra Yanna CABARRUS

Artículo publicado el 29 de septiembre de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

La evolución del marco legal para la comercialización del CBD (cannabidiol)

← El periódico / La vida empresarial

La evolución del marco legal para la comercialización del CBD (cannabidiol)

Publicación del despacho · publicada el 31 de agosto de 2022

¿Estás considerando lanzar una actividad de venta de productos derivados del cáñamo o cannabidiol?

¿Se pregunta sobre la legalidad de tal actividad después de todos los giros legales y cambios regulatorios que han ocurrido en los últimos meses?
Aquí, en resumen, se ofrece una pequeña descripción general del marco legal y la actualidad sobre este tema.

Antes de diciembre de 2021

a- Normativa francesa no conforme con la legislación europea

“Cannabidiol” (o CBD) es la sustancia extraída del cáñamo que no tiene ningún efecto intoxicante y se cree que tiene propiedades relajantes. El CBD no se considera un narcótico y, por lo tanto, se considera legal desde 2020, a diferencia del tetrahidrocannabinol (THC, una molécula psicoactiva que causa la “intoxicación por cannabis”).

La normativa europea no prevé ninguna restricción sobre las partes de la planta que pueden utilizarse en el cultivo del cáñamo, ni sobre los usos que se hacen del mismo.

Así, hasta diciembre de 2021, a diferencia de varios países europeos, Francia sólo autorizaba el cultivo y la comercialización fibras y semillas de cáñamo, siempre que su contenido de THC sea menos del 0,2%. Por tanto, los productos acabados (alimentos, etc.) deben estar libres de cualquier traza de THC. Así, en la práctica, la normativa prohibía la comercialización de productos que contuvieran THC.

En efecto, según el artículo R.5132-86 del Código de Salud Pública, aplicable a este período, estaba prohibido:
“la producción, fabricación, transporte, importación, exportación, posesión, oferta, transferencia, adquisición o uso

  1. cannabis, su planta y su resina, productos que lo contengan o los obtenidos del cannabis, su planta o su resina;
  2. tetrahidrocannabinoles (THC)

El decreto del 22 de agosto de 1990, hasta entonces aplicable, derogado en diciembre de 2021, precisaba además, en su artículo 1, que sólo se autorizaban, por excepción, el cultivo, importación, exportación y uso industrial y comercial variedades de Cannabis sativa L. cuyo contenido de delta-9-tetrahidrocannabinol (THC) sea inferior al 0,20%.

Los tribunales europeos, entonces franceses, aclararon estas normas y disiparon la confusión que todavía estaba un poco presente.

b- Los tribunales autorizan el CBD y reducen el alcance de las prohibiciones

El 19 de noviembre de 2020, el Tribunal de Justicia de la Unión Europea (TJUE) levantó la prohibición de venta de CBD. Con base en la libre circulación de mercancías dentro de la Unión Europea, consideró ilegal la prohibición en Francia de la comercialización de cannabidiol (CBD), considerando que el cannabidiol “ producido legalmente en otro Estado miembro de la Unión Europea cuando se extrae de toda la planta de cannabis sativa » tiene «sin efecto psicotrópico ni efecto nocivo para la salud humana”. (TJUE de 19 de noviembre de 2020, denominado caso Kanavape B.S. y C.A., asunto C-663/18, D. 2021. 1020).

Siguiendo los pasos del TJUE, el Tribunal de Casación, a nivel nacional, también retomó el argumento de la jurisdicción europea.

En el contexto de un caso penal, que se refería a la decisión de cerrar un establecimiento que comercializaba productos a base de CBD, los magistrados superiores declararon:

  • por un lado, que no puede prohibirse la comercialización de productos que contengan cannabidiol sin prueba de que entran en la categoría de estupefacientes;
  • por otro lado, la venta en Francia de flores de cannabis a bajo precio El contenido de THC no constituye un delito según la legislación sobre drogas siempre que estos fueron producidos legalmente en otro Estado miembro de la Unión Europea. (Penal. 15 de junio de 2021, F-D, n° 18-86.932)

Los jueces de primera instancia observaron así que El CBD no está incluido en la lista de sustancias venenosas ni en la lista de sustancias estupefacientes. En consecuencia, al no comprobarse la presencia de THC en los productos incautados, no se podría justificar el cierre del establecimiento.

Además, el El Tribunal de Casación recordó que la comercialización de El CBD no se puede prohibir en un estado miembro de la UE si se produce legalmente en otro Estado miembro. (Crim. 23 de junio de 2021, FS-P, n° 20-84.212).

El Tribunal de Casación consideró legal, de hecho, la comercialización del CBD.

Ante estos giros legales y la incertidumbre en la que todavía colocaba a los operadores de negocios legales de CBD, el legislador intervino modificando las normas aplicables.

Desde diciembre de 2021

a- Las nuevas prohibiciones: comercialización y consumo de flores

El decreto del 30 de diciembre de 2021, derogando el del 22 de agosto de 1990, realizó varias modificaciones a las autorizaciones y prohibiciones

Así el decreto autoriza “ cultivo, importación, exportación y uso industrial y comercial » sólo variedades de Cannabis sativa L. cuyo contenido de delta-9-tetrahidrocannabinol (THC) sea inferior al 0,30%

Es decir, las variedades antes mencionadas que contienen un nivel de THC inferior al 0,30% se consideran productos no estupefacientes y, por tanto, su cultivo y comercialización es legal.

Además, el decreto trae varias restricciones y prohibiciones:

  • El uso de flores y hojas de cannabis está restringido: sólo pueden ser cosechadas, importadas o utilizadas para la producción industrial de extractos de cáñamo, incluso cuando provengan de una variedad de Cannabis Sativa L. cuyo contenido de THC sea inferior al 0,30%.
  • se prohíbe la venta a los consumidores de flores u hojas crudas en todas sus formas, solas o mezcladas con otros ingredientes, su posesión por los consumidores y su consumo,
  • El cultivo de plantas está supervisado y autorizado únicamente a agricultores activos en el sentido de la normativa europea y nacional,
  • Prohibida la venta de plantas y la práctica de esquejes.

La venta de flores de CBD representa una parte importante de la actividad de las tiendas especializadas. Por tanto, estas nuevas prohibiciones de vender flores a los consumidores fueron probablemente afectará a los comerciantes amenazados por reducciones en la actividad o incluso obligaciones de cierre.

b- La reacción de los actores del sector: recurso legal

En respuesta a estas amenazas y riesgos, los actores del sector han iniciado numerosos llamamientos, en particular procedimiento sumario-suspensión al Consejo de Estado solicitando obtener, con carácter de urgencia, la suspensión de las disposiciones del decreto del 30 de diciembre de 2021.

Embargo en proceso sumario-suspensión, el Consejo de Estado ordenó2 suspensión de la prohibición de vender flores y hojas de CBD en estado crudo. El juez sumario consideró que existen serias dudas sobre la legalidad de esta prohibición absoluta y general por su carácter desproporcionado y consideró que:

“no parece […] que las flores y hojas de cannabis sativa L. con un contenido de THC inferior al 0,3% presenten un grado de daño para la salud que justifique una prohibición total y absoluta […]” (Consejo de Estado 24/01/2022 decisión No. 460055)

Con esta decisión, el Consejo de Estado permite nuevamente el cultivo de la planta de cannabis para la producción de CBD y la comercialización de flores de CBD.

El Consejo de Estado también debe pronunciarse en el litigio sobre la legalidad del decreto, que sugiere nuevas modificaciones legislativas en este sector económico aún joven…

Para estudiar la viabilidad legal de su proyecto empresarial CBD, ¡contacte con LEGALPROTECH!

  1. https://www.ladepeche.fr/2021/05/26/cbd-la-france-clarifie-la-loi-et-interdit-la-vente-des-fleurs-9566720.php
  2. https://www.liberation.fr/societe/sante/cbd-le-conseil-detat-invalide-linterdiction-des-fleurs-de-cannabis-20220124_TRQZG5QH25HUXLNNTQVC7IVUME/

Por Samuel DENIN

Artículo publicado el 31 de agosto de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Jurisprudencia actual sobre cookies ¡Atención!

← La revista / Datos y RGPD

Jurisprudencia actual sobre cookies ¡Atención!

Publicación del despacho · publicada el 30 de junio de 2022

En nuestro artículo Cumplimiento de las cookies y otros rastreadores, recordamos las normas aplicables a las cookies y informamos de una sanción de 35 millones de euros pronunciada por la CNIL a este respecto.

En efecto, el 7 de diciembre de 2020, la CNIL impuso una multa de 35 millones de euros a la empresa Amazon Europe Core, en particular por haber colocado cookies publicitarias en los ordenadores de los usuarios del sitio de ventas “Amazon.fr” sin consentimiento previo ni información satisfactoria. El Consejo de Estado validó esta sanción el 27 de junio de 2022.

Para que conste, el artículo 82 de la Ley N° 78-17, de 6 de enero de 1978, relativa al procesamiento de datos, archivos y libertades, conocida como “ley de libertades y procesamiento de datos” que transpone la Directiva 2002/58/CE “privacidad y comunicaciones electrónicas” (o “ePrivacy”) al derecho francés, dispone:

  • “Todo suscriptor o usuario de un servicio de comunicaciones electrónicas deberá ser informado de forma clara y completa, salvo que previamente haya sido informado por el responsable del tratamiento o su representante:
  • 1° La finalidad de cualquier acción tendiente a acceder, por transmisión electrónica, a informaciones ya almacenadas en el equipo terminal de comunicaciones electrónicas, oa introducir información en ese equipo;
  • 2° Los medios de que dispone para oponerse.
    Estos accesos o registros sólo pueden realizarse a condición de que el suscriptor o usuario haya expresado, después de haber recibido esta información, su consentimiento que puede resultar de los parámetros apropiados de su dispositivo de conexión o de cualquier otro dispositivo puesto bajo su control.
    Estas disposiciones no son aplicables si el acceso a la información almacenada en el equipo terminal del usuario o el registro de información en el equipo terminal del usuario:
  • 1° Ya sea, tenga como finalidad exclusiva posibilitar o facilitar la comunicación por medios electrónicos;
  • 2° Cualquiera de los dos, sea estrictamente necesario para la prestación de un servicio de comunicación en línea a petición expresa del usuario. »

Con la entrada en vigor del Reglamento General de Protección de Datos (GDPR) el 25 de mayo de 2018, los requisitos de consentimiento se han reforzado, definiendo este texto el consentimiento como “toda manifestación de voluntad, libre, específica, informada e inequívoca, por la cual el interesado acepta, mediante declaración o acto positivo claro, que los datos personales que le conciernen son objeto de tratamiento. “.

Así, El Consejo de Estado confirma las dos violaciones del artículo 82 de la ley “Informatique et Libertés” sancionadas por la CNIL: el depósito de cookies sin consentimiento previo y la información errónea de los usuarios.

Además, el Consejo de Estado considera que el importe de la multa impuesta por la CNIL (¡35 millones de euros!) no es desproporcionado teniendo en cuenta la gravedad de las infracciones, el alcance del tratamiento y la capacidad financiera de la empresa.

Por lo tanto, la firma LEGALPROTECH-AVOCATS sólo puede invitarle a comprobar que su sitio web dispone de un banner de cookies que debe respetar el carácter previo del consentimiento al depósito de trazadores, dejar la posibilidad de acceder al servicio incluso en caso de negativa al consentimiento (el ahora conocido “Continuar sin aceptar”) y proporcionar un dispositivo de retirada del consentimiento de fácil acceso y uso.

Artículo publicado el 30 de junio de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

5 consejos para declarar y optimizar tu impuesto a la renta

← El periódico / La vida empresarial

5 consejos para declarar y optimizar tu impuesto a la renta

Publicación del despacho · publicada el 27 de mayo de 2022

La fecha límite para la presentación de la declaración del impuesto sobre la renta se fija en el 31 de mayo de 2022 para las declaraciones en papel (para todos los residentes franceses, incluidos los extranjeros) y el 7 de junio de 2022 para las declaraciones en línea para los residentes franceses domiciliados en los departamentos de ultramar.

Como recordatorio, el impuesto sobre la renta tiene en cuenta todos los ingresos, cualquiera que sea su naturaleza (renta del trabajo, renta del capital, renta de la propiedad, plusvalía), generados durante un año N por miembros de un mismo hogar fiscal.

Esta renta tributa según una escala progresiva entre paréntesis, de la siguiente manera:

RebanadasTasa impositiva a aplicar al tramo correspondiente (o tramo impositivo marginal)
Hasta 10.225€0 %
De 10.226€ a 26.070€11 %
De 26.071€ a 74.545€30 %
De 74.546€ a 160.336€41 %
Más de 160.336€45 %

Cuanto mayor sea el ingreso imponible, mayor será la porción de este ingreso que se gravará a una tasa impositiva marginal alta.

Optimizar su impuesto sobre la renta consiste en reducir al máximo su tipo impositivo marginal, ya sea reduciendo la base imponible o beneficiándose de reducciones o créditos fiscales.

En este artículo te presentamos 5 buenos consejos para declarar y optimizar tu impuesto a la renta.

Cociente familiar y tributario del hogar: Apego de hijos adultos.

El cociente familiar se fija según la situación familiar del contribuyente y el número de dependientes. Se calcula dividiendo la renta neta imponible por el número de acciones. El importe así obtenido está sujeto a la escala progresiva y, por tanto, se utiliza para calcular el impuesto adeudado.

Adjuntar a un hijo adulto soltero sin responsabilidades familiares a su hogar fiscal le otorga el derecho a media acción adicional (o incluso una acción completa en el caso de un padre soltero). Si el niño está casado, en sociedad civil o es responsable de una familia, la conexión permite una reducción de ingresos (6.042 € en 2021 por persona conectada).

Además, si el niño está en la escuela, un reducción de impuestos se concede hasta 153 € para la educación secundaria y 183 € para la educación superior. Sin embargo, esta posibilidad no está abierta. sólo si el hijo adulto es menor de 21 años o si es menor de 25 años y continúa sus estudios.

A cambio:

  • también se deben declarar los ingresos de este hijo adulto. Tenga en cuenta, sin embargo, que ciertos ingresos están exentos de impuestos sobre ingresos. Incluyen asignaciones de prácticas y salarios de aprendices hasta un límite de 18.760 € en 2021 y salarios de estudiantes menores de 26 años devengados durante las vacaciones escolares hasta un límite de 4.690 € en 2021.
  • No será posible deducir el pago de pensión alimenticia a este hijo adulto. Tenga en cuenta, por ejemplo, que si el hijo adulto está necesitado y está domiciliado por el progenitor, es posible una deducción global de 3.582 €, sin justificante, para alojamiento y comida.

En resumen, la elección de adjuntar a un hijo adulto no es fácil ya que es necesario tener en cuenta:

  • de la ganancia fiscal proporcionada por las medias acciones;
  • el aumento del impuesto generado por los ingresos del hijo y;
  • del impacto fiscal de las deducciones.

Una simulación de las dos hipótesis es fundamental para determinar la opción más atractiva desde el punto de vista fiscal.


Salarios: ¿reducción a tanto alzado del 10 % u opción para los costes reales?

Una de las primeras dudas que tienen los empleados a la hora de declarar sus ingresos es si es más interesante optar por la deducción de sus gastos reales o mantener la deducción a tanto alzado del 10%.

De hecho, todos los empleados y ciertos gerentes se benefician automáticamente de un Reducción de tarifa plana del 10% aplicado a sus salarios o ingresos. Sin embargo, tienen la posibilidad de renunciar a esta deducción a tanto alzado y deducir, en su lugar, su gastos reales, sujeto a poder justificarlos.

La simulación, esta vez, parece más sencilla: si los costes reales son superiores al 10% del salario o del ingreso, la elección se hace rápidamente. En realidad, el requisito previo es el siguiente: ¿cuáles son los costes reales incurridos durante el año y justificados? y ¿admitido como deducción por la administración tributaria?

A continuación se muestran algunos ejemplos.

  • Costos de transporte de casa al trabajo

Para ello, la administración tributaria publica cada año un baremo de kilometraje que permite calcular los costes reales relacionados con el uso del vehículo. En principio, la distancia máxima retenida es de 40 kilómetros por día, salvo en circunstancias excepcionales (por ejemplo, en caso de empleo precario). Además, es posible agregar costos de estacionamiento e intereses del préstamo.

  • Gastos de alimentación

La administración tributaria también autoriza al contribuyente a deducir el precio de las comidas en el caso de que no pueda regresar a tomar sus comidas a casa debido a su jornada laboral o a la distancia de su lugar de trabajo. De hecho, en su caso, estos gastos de alimentación se consideran gastos profesionales. Sin embargo, la administración tributaria establece reglas específicas. Calcula el precio de una comida en casa de forma fija. Para el año 2021 el precio se fija en 4,95€. Por tanto, los empleados están autorizados a deducir los costes adicionales generados en relación con el precio de una comida realizada en casa. Si existe un método de restauración colectiva en el lugar de trabajo o en sus inmediaciones, el importe del deducible es igual a la diferencia entre el precio de la comida pagada y el valor de la comida tomada en casa. En todos los casos deberá restarse la aportación patronal a los vales de comida.

  • Costos de materiales

Se podrán deducir los costes de materiales siempre que estén relacionados con el ejercicio de la profesión.

Por ejemplo, es posible deducir el precio de compra de un teléfono móvil si es necesario para el ejercicio de la profesión. Si el precio de adquisición es inferior a 500€ se podrá deducir la totalidad del precio. Por el contrario, si el precio de adquisición es superior a 500€, el precio deberá amortizarse en 3 años. Además, los gastos de funcionamiento del teléfono móvil (gastos de suscripción y comunicación) son deducibles. Por último, cabe señalar que cuando el teléfono móvil se utiliza tanto para fines profesionales como personales, la deducción se reduce en proporción a la cuota de uso privado.

Debido a las normas específicas de cada categoría de gastos reales, es recomendable estar acompañado de un especialista en la presentación de su declaración de renta, para evitar cualquier riesgo de ajuste en caso de auditoría fiscal.


Dividendos: ¿impuesto único del 30% u opción por la escala progresiva?

Si usted es socio de una empresa cuyos resultados de beneficios permitieron la distribución de dividendos, seguramente ya se habrá planteado la cuestión de la tributación de sus dividendos.

En principio, los dividendos están sujetos a un tasa única a tanto alzado (PFU) del 30% compuesto por: 12,8% para impuesto a la renta y 17,2% para aportes a la seguridad social.

Sin embargo, es posibleoptan por tributar en la escala progresiva del impuesto a la renta (ver tabla arriba). En su caso, esta opción le permite beneficiarse de una reducción del 40% sobre el importe de los dividendos y una deducibilidad parcial del 6,8% del CSG. Esta opción es expresa, irrevocable y global, es decir, que se aplica a todas las rentas del capital mobiliario y a las ganancias de capital procedentes de la enajenación de valores del hogar.

Por tanto, es necesaria una simulación para valorar la conveniencia de una u otra solución en función de su situación personal.


Aprovechar el déficit de tierra: invertir para reducir impuestos

Si usted es propietario de una vivienda que ofrece en alquiler sin muebles (es decir, sin muebles), recibirá los llamados ingresos inmobiliarios.

Este ingreso se grava ya sea al régimen de microtierras ya sea en régimen real :

  • El régimen de micropropiedad da derecho a una reducción a tanto alzado del 30%. Para poder acogerse a este plan, los ingresos por alquiler deben ser inferiores a 15.000 €.
  • El régimen real permite deducir cargos de las rentas de la propiedad según los gastos efectivamente realizados durante el año. Este régimen se aplica de forma automática cuando los ingresos por alquiler superan los 15.000 euros o, a elección del contribuyente (en la práctica, cuando los gastos incurridos superan el tipo fijo del 30%). 

En el régimen real, los gastos deducibles son en particular:

  • los costos de gestión y administración del inmueble,
  • impuestos relacionados con la vivienda y no recuperables del inquilino como el impuesto a la propiedad,
  • gastos de reparación y mantenimiento, ya sean trabajos causados por el deterioro del alojamiento o para facilitar su alquiler;
  • disposiciones para cargas en el marco de la copropiedad
  • intereses y comisiones por préstamos.

Para ciertos contribuyentes, los cargos deducibles pueden ser superiores a los ingresos de propiedad generados: en este caso, esto produce un déficit de tierra.

La fracción del déficit de suelo resultante de las cargas deducibles, excluyendo las resultantes de los intereses de los préstamos, es imputable a los ingresos globales dentro del límite de 10.700 euros al año (para el año 2021). Cualquier excedente se puede trasladar a ingresos de propiedad posteriores.

Por lo tanto, mecánicamente, el déficit de tierra reduce la renta imponible y con mayor razón Impuestos domésticos.

La exención de impuestos a través de inversiones inmobiliarias puede adoptar varias formas: neutralizar los impuestos sobre los ingresos por alquiler, reducir los ingresos imponibles u obtener una reducción de impuestos. Se pueden sugerir diferentes regímenes fiscales dependiendo del perfil del inversor y de la inversión deseada (alquiler amueblado o alquiler desnudo, antiguo o nuevo).


Créditos y reducciones fiscales  

Los créditos y reducciones fiscales no reducen la base imponible, sino directamente el importe del impuesto sobre la renta.

Están vinculados a ciertos gastos como:

  • Donaciones a asociaciones: estas donaciones ofrecen una reducción fiscal del 66% para las cantidades donadas a una asociación de interés general o utilidad pública y del 75% para asociaciones que proporcionen asistencia médica gratuita a las personas más vulnerables.
  • El crédito fiscal por empleo de un empleado a domicilio: los contribuyentes que incurran en gastos por servicios personales pueden beneficiarse de un crédito fiscal de hasta el 50% de los gastos realizados, hasta el límite anual de 12.000 euros, posiblemente incrementado. Esto puede incluir gastos de cuidado de niños, apoyo escolar, tareas del hogar, etc.

También se pueden citar cuotas sindicales e inversiones en alquileres, sujeto al cumplimiento de ciertas condiciones específicas.

Los gastos que dan lugar a una reducción o crédito fiscal están enumerados exhaustivamente por ley, pero pueden reducir considerablemente el impuesto sobre la renta siempre que sean declarados en debida forma. 

Hay varios consejos y trucos para reducir el monto de su impuesto sobre la renta. Sin embargo, deben utilizarse con perfecto conocimiento de las normas fiscales para evitar cualquier riesgo de ajuste.
La firma LEGALPROTECH-AVOCATS le acompaña en su declaración de la renta, pero también en caso de una auditoría fiscal para preservar sus intereses.

¿Ya presentaste tu declaración? Tienes hasta la fecha límite de presentación para presentar una declaración correctiva ante las autoridades fiscales.
Un servicio de corrección está disponible (principios de agosto) para los contribuyentes que han declarado sus ingresos en línea.
Finalmente, una vez recibido el aviso fiscal, es posible corregir un error de declaración presentando un reclamo hasta el 31 de diciembre N+2.

Cabarrús Yanna
Abogado en derecho empresarial y tributario

Artículo publicado el 27 de mayo de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Imágenes en Internet: ¿podemos utilizarlas libremente?

← El periódico / Digital e IA

Imágenes en internet: ¿podemos utilizarlas libremente?

Publicación del despacho · publicada el 6 de mayo de 2022

Ya sea un sitio web de exhibición o un sitio comercial, siempre es recomendable utilizar ilustraciones para captar y mantener la atención de su audiencia. Por este motivo, mucha gente busca ilustraciones en Google Imágenes, donde lamentablemente rápidamente creemos que podemos utilizarlas libremente. ¿Realmente podemos encontrar imágenes en Internet? ¿Existen usos “legales” de estos? ¿Cuáles son las consecuencias legales del uso no autorizado de estas imágenes? La firma LEGALPROTECH-AVOCATS se encarga de deconstruir las “falsas buenas ideas” relativas al uso y/o reutilización de imágenes en Internet. 

Los derechos de autor no se aplican a las imágenes de motores de búsqueda gratuitos – ¡falso!

En el imaginario común, dado que estas imágenes se ponen a disposición de todos, puede parecer lógico que puedan, de la misma manera, distribuirse o reproducirse sin más trámites.

Sin embargo, los apartados 8 y 9 del artículo L.112-2 del Código de la Propiedad Intelectual establecen expresamente que las obras gráficas, tipográficas y fotográficas constituyen “obras del espíritu ».

Según el artículo L. 111-1 del Código de Propiedad Intelectual:

« El autor de una obra de la mente disfruta de esta obra, simplemente por su creación, de un derechos de propiedad intangible exclusivo y exigible contra todos ».

El artículo L.111-2 del Código de Propiedad Intelectual especifica además que:

“La obra se considera creada, independientemente de cualquier divulgación pública, por el solo hecho de la realización, incluso inacabado, de la concepción del autor.”

De estas disposiciones se desprende claramente que, salvo indicación en contrario, las imágenes, cualesquiera que sean (e independientemente de su publicación), se benefician automáticamente de la protección de los derechos de autor.

Como tales, sólo pueden ser utilizados por un tercero con la condición de que éste haya obtenido previamente autorización expresa del autor para utilizarlos (para reproducirlos, modificarlos o representarlos en otro formato).

Por lo tanto, cualquier persona que no haya obtenido explícitamente (por escrito) dicha autorización comete un acto de falsificación, estén o no accesibles estas ilustraciones en un motor de búsqueda gratuito.

Los derechos de autor no se aplican a las imágenes utilizadas con fines no comerciales – ¡falso!

Para muchos empresarios, los derechos de autor solo se aplican si las fotografías o ilustraciones descargadas o copiadas tienen fines estrictamente comerciales (en un sitio comercial, con fines publicitarios, etc.). Ésta es una segunda idea preconcebida.

A este respecto, conviene recordar las disposiciones del artículo L. 112-2 del Código de la Propiedad Intelectual que especifica que:

« Las disposiciones de este código protegen los derechos de los autores en todas las obras intelectuales, cualquiera que sea el género, forma de expresión, mérito o destino »

De este artículo se desprende que la explotación prevista para una imagen no priva en modo alguno al autor de sus derechos de propiedad intelectual.

En efecto, ya sea que se utilice en un blog, en un sitio de exhibición o en una revista de prensa, el estado de derecho sigue siendo el mismo: se debe obtener autorización previa del autor para poder utilizar su obra.

Los derechos de autor no se aplican a las imágenes transformadas – ¡falso!

Una cosa puede inspirar a otra, la línea entre la influencia y la copia a veces puede ser delgada.

Como se mencionó anteriormente, el autor disfruta de un derecho de propiedad intangible exclusivo sobre su obra, oponible a todos.

Es jurisprudencia constante que los derechos de autor se aplican a cualquier obra que resulte de un esfuerzo creativo y de una elección estética que pueda reflejar la personalidad de la persona que “crea”.

En términos de fotografía, se trata de la elección deliberada de un conjunto de factores como el ángulo de disparo, el encuadre, el entorno, la configuración de la cámara que contribuyen a que la obra sea considerada “original”.

Como tal, los derechos de autor seguirán aplicándose a las fotografías e ilustraciones que se modifiquen siempre que el carácter “original” inicial siga siendo identificable.

Dado que se conserva el toque artístico del autor, será necesario obtener su autorización antes de realizar una modificación o adaptación de su fotografía o ilustración.

Los derechos de autor no se aplican a las imágenes “libres de derechos” – ¡falso!

Como se mencionó anteriormente, los derechos de autor se aplican sistemáticamente a las obras originales. Por tanto, el término “libre de derechos” resulta confuso ya que no puede haber fotografías o ilustraciones “libres de derechos”.

Entonces, ¿por qué “libre de regalías”?

En realidad, este término puede referirse a:

  • Ofertas comerciales que ofrecen un conjunto de usos de obras frente a un precio fijo ;

Cualquiera

  • “Licencias libres”, bajo cuyos términos el autor da, previamente, autorización a terceros gratis, utilizar su trabajo en condiciones muy específicas.

En este contexto, el usuario está autorizado a explotar la obra sin necesidad de solicitar autorización especial al autor, aunque le corresponde verificar las condiciones de la licencia que se le otorga (mención del nombre del autor, uso comercial prohibido, modificaciones restringidas, etc.). 

Conclusión

Si bien es bien sabido que copiar/pegar constituye una forma de plagio, particularmente en lo que respecta a condiciones generales de venta Todavía existen ideas preconcebidas en la mente de muchos usuarios de Internet sobre el “libre intercambio” de imágenes en Internet.

Al final de este artículo, cabe recordar que las imágenes difundidas en Internet benefician, de forma predeterminada, de protección de derechos de autor y que una imagen “encontrada” sigue siendo en cualquier caso propiedad de su creador.

A falta de indicación sobre la libre explotación de estas imágenes, la regla es que se debe obtener autorización previa del autor para poder explotarlas (usarlas, distribuirlas o modificarlas).

Un internauta que, al copiar/pegar una fotografía o ilustración en Internet, anule la voluntad de su autor se expone al riesgo de acciones legales por falsificación.

En cualquier caso, debes verificar las fuentes de todo lo que pretendes utilizar en tu sitio web.

Habitualmente implicada en el derecho de propiedad intelectual, la firma LEGALPROTECH-AVOCATS podrá ayudarle en el ejercicio de sus derechos o en la defensa de sus intereses tanto en el marco de un procedimiento amistoso como en el contexto de un litigio relacionado con los derechos de autor de una imagen.

Maestra Daniella TSHEFU

Artículo publicado el 6 de mayo de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Contratación pública: se perpetúa el sistema experimental de compras innovadoras

← El periódico / Sector público

Contratación pública: se perpetúa el sistema experimental de compras innovadoras

Publicación del despacho · publicada el 24 de marzo de 2022

En nuestro artículo “El carácter “innovador” de un producto/servicio: una de las condiciones posibles del mercado negociado” presentamos el sistema temporal que permite celebrar un contrato público sin publicidad ni licitación como parte de la prueba de un producto o servicio.

Esta posibilidad fue abierta por Decreto N° 2018-1225 del 24 de diciembre de 2018. Con el fin de promover la innovación en la contratación pública, este decreto creó un experimento de tres años (2018-2021), que permite a los compradores (entidades públicas) celebrar contratos negociados sin publicidad ni competencia previa, para sus compras innovadoras por un importe inferior a 100.000 euros. Este experimento estuvo abierto bajo varias condiciones:

  • Una compra que debe ser innovadora,
  • Un importe de necesidad inferior a 100.000 euros sin impuestos.

El final de este experimento se fijó inicialmente para el 31 de diciembre de 2021.

Finalmente, este sistema temporal se hizo permanente gracias a lael decreto núm. 2021-1634 de 13 de diciembre de 2021 relativo a compras innovadoras, que inserta un nuevo artículo R. 2122-9-1 en el código de contratación pública.

A partir de ahora, los compradores públicos pueden celebrar contratos públicos con empresas sin publicidad ni competencia para compras innovadoras.

Como recordatorio, las compras innovadoras en cuestión se definen por artículo R. 2124-3 del Código de la Contratación Pública, 2°. Se trata de obras, suministros o servicios nuevos o significativamente mejorados. Se precisa que el carácter innovador podrá consistir en la implementación de nuevos procesos productivos o constructivos, un nuevo método de comercialización o un nuevo método organizativo en las prácticas, la organización del lugar de trabajo o las relaciones externas de la empresa. Por lo tanto, puede ser no sólo una innovación de producto o proceso tecnológico, sino también una innovación organizacional o de marketing relacionada.

Para comprobar si sus productos o servicios innovadores son susceptibles de ser objeto de una contratación pública innovadora sin publicidad ni licitación competitiva, ¡contacte con LegalProtech Avocats!

Artículo publicado el 24 de marzo de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

La documentación contractual del sitio web

← El periódico / Digital e IA

La documentación contractual del sitio web

Publicación del despacho · publicada el 11 de marzo de 2022

En este mundo “totalmente digital”, cualquier proveedor de servicios o comerciante debe tener su propio sitio web. Será un sitio de comercio electrónico, para la venta de sus servicios y/o productos en línea, o un simple sitio de exhibición.

Desde un punto de vista puramente legal, en su sitio web deben aparecer varios elementos:

  1. Avisos legales
  2. Política de privacidad
  3. El aviso GDPR en la hoja de contacto
  4. La Diadema De Galletas

    La ausencia de estos elementos constituye una violación de la obligación de transparencia (e información) prevista en el artículo 5 del RGPD (Reglamento General de Protección de Datos – Reglamento UE 2016/679 del Parlamento Europeo y del Consejo de 27 de abril de 2016), violación que puede ser sancionada con una multa administrativa de hasta 20.000.000 de euros o, en el caso de una empresa, hasta el 4% del total anual. volumen de negocios mundial del ejercicio anterior, el que sea mayor.

  5. Las Condiciones Generales de Uso (CGU) o Condiciones Generales de Uso y Venta (CGUV)

Tenga en cuenta que estos elementos obligatorios constituyen nada más y nada menos que contratos bajo los cuales usted asume la responsabilidad de su empresa.

Respecto a los avisos legales

El artículo 6, III, 1 de la LCEN (Ley nº 2004-575, de 21 de junio de 2004, para la confianza en la economía digital) obliga a los editores de sitios web a mencionar, dentro del sitio web, en un estándar abierto, la siguiente información:

  • si el editor profesional es una persona natural: su apellido, nombre, dirección y número de teléfono y, si está sujeto a trámites de inscripción en el registro mercantil y de empresas o en el directorio mercantil, su número de inscripción;
  • si el editor profesional es una persona jurídica: su nombre o denominación social, la dirección de su sede, su número de teléfono y, si es una empresa sujeta a trámites de inscripción en el registro mercantil o en el directorio mercantil, su número de registro, su capital social y la dirección de su sede;
  • el nombre del director o codirector de la publicación y, en su caso, el del director editorial en el sentido del artículo 93-2 de la ley n. 82-652 de 29 de julio de 1982 sobre comunicación audiovisual.

En caso de incumplimiento de estas obligaciones, la persona física que explota el sitio web, o el responsable de la persona jurídica que explota el sitio web, incurre en sanciones penales de hasta un año de prisión y una multa de 75.000 euros (esta suma se incrementa a 375.000 euros para las personas jurídicas).

Respecto a la Política de Privacidad

Es precisamente la Política de Privacidad la que nos permite cumplir con las obligaciones del RGPD.

En efecto, según los términos del RGPD, el operador debe proporcionar al usuario cuyos datos personales recopila toda la información contenida en los artículos 13 y 14 del RGPD, dependiendo de si realiza la recopilación directa:

  • la identidad y los datos de contacto del responsable del tratamiento o de su representante si el responsable del tratamiento está ubicado fuera de la Unión Europea;
  • los datos de contacto del delegado de protección de datos, si se ha designado un delegado;
  • los fines perseguidos por el procesamiento (prestación del servicio, análisis estadísticos del tráfico del sitio, etc.), así como la base legal del procesamiento;
  • si la base legal para el tratamiento de los datos es el interés legítimo, la descripción de los intereses legítimos;
  • los destinatarios o categorías de destinatarios de los datos (filiales del responsable del tratamiento, proveedores de servicios involucrados en la prestación del servicio);
  • la existencia de transferencias de datos personales a un Estado no miembro de la Unión Europea, el país de transferencia y las garantías adecuadas establecidas y los medios para obtener una copia de las garantías establecidas (una dirección de correo electrónico, por ejemplo, puesta a disposición del usuario para que pueda realizar esta solicitud);
  • la duración de la conservación de los datos procesados, o si esto no es posible, los criterios utilizados para determinar esta duración;
  • la existencia de los derechos disponibles para los usuarios: derecho de acceso, rectificación, supresión, derecho a la limitación del procesamiento, derecho a oponerse al procesamiento, derecho a retirar el consentimiento en cualquier momento y derecho a la portabilidad;
  • la existencia del derecho del usuario a presentar una queja ante una autoridad de control;
  • si el suministro de los datos es obligatorio, ya sea por una obligación legal o contractual y las posibles consecuencias de la falta de suministro de los datos;
  • la existencia y funcionamiento de sistemas automatizados de toma de decisiones, en particular de elaboración de perfiles, así como la importancia y consecuencias de este sistema para el usuario.

En caso de recopilación de datos indirecta, también se deberá proporcionar la siguiente información adicional:

  • las categorías de datos personales recopilados;
  • la fuente de donde provienen los datos y, en su caso, una declaración que indique si provienen o no de fuentes accesibles al público.

Se debe tener especial cuidado al redactar este documento.

Sobre la mención GDPR en la hoja de contacto

Si el sitio web utiliza un formulario de registro en línea que permite la recopilación de datos personales, el operador debe, nuevamente y a pesar de la existencia de la Política de Confidencialidad, proporcionar información reducida y específica a los usuarios (derivada del artículo 32, I de la Ley de Protección de Datos aplicable en Francia).

Por lo tanto, en la parte superior del formulario debe haber una declaración que especifique al menos la finalidad de la recopilación de datos, los destinatarios y el período de retención.

En el banner de cookies

Casi todos los sitios web hoy en día utilizan cookies (archivos digitales colocados en el disco duro de un usuario que accede al sitio), algunas de las cuales son necesarias para la prestación de servicios, mientras que otras se utilizan para ofrecer al usuario un viaje personalizado o para medir y mejorar el rendimiento del Sitio.

La CNIL adoptó la deliberación n. 2013-378 de 5 de diciembre de 2013 por la que se adopta una recomendación relativa a las cookies y otros trazadores a que se refiere el artículo 32-II de la ley de 6 de enero de 1978.

Además, la CNIL adoptó nuevas recomendaciones en septiembre de 2020 (n.º 2020-092) sobre las disposiciones prácticas para el cumplimiento de las “cookies” y otros “rastreadores”. La CNIL ya ha anunciado que podría perseguir el incumplimiento de estas recomendaciones, en particular en caso de violación especialmente grave del derecho al respeto de la vida privada.

Estas cookies requieren que el usuario dé su consentimiento libre, específico, informado e inequívoco.
Debe ser posible rechazar las cookies.
Debe ser tan sencillo rechazar las cookies como aceptarlas al conectarse el internauta.
La negativa no puede estar sujeta a condiciones.

Respecto a las Condiciones Generales

Las Condiciones Generales de Uso o Condiciones Generales de Uso y Venta tienen por objeto definir las condiciones de:

  • Venta/compra del producto o servicio que ofreces; y
  • Uso del sitio web (cómo navegar por el sitio, qué está permitido o no permitido que haga un usuario del sitio)

Así, para un sitio de comercio electrónico, el operador del sitio web debe comunicar al consumidor, de manera legible y comprensible en su sitio, una cierta cantidad de información, que incluye:

  • las características esenciales del producto (con ciertos requisitos específicos según el tipo de producto), su precio y otros costos asociados;
  • la fecha o hora de entrega del producto;
  • los plazos de pago y entrega, así como los plazos previstos por el profesional para la tramitación de reclamaciones;
  • la existencia y condiciones de implementación de garantías;
  • las condiciones, plazos y procedimientos para ejercer el derecho de desistimiento;
  • métodos de resolución de disputas.

Ahora hay que acabar con la idea de poder copiar y pegar los T&C de otra empresa, estén bien redactados o no…

Además de que estos documentos fueron escritos para ESTAS empresas y no para la suya; Copiar/pegar los T&C de un competidor constituye un acto de infracción de derechos de autor punible por los tribunales. Como ejemplo, quizás citó la orden de una empresa de comercio electrónico de pagar 10.000 euros a su competidor por haber reproducido sus Condiciones Generales de Venta.

Escribir tus propios T&C significa tener la oportunidad de especificarlos de manera clara, concisa y transparente; la forma en que se estructura su venta, los motivos por los cuales puede incurrir en su responsabilidad y así evitar sorpresas por ambas partes (vendedor y comprador).

Auténtico experto en el derecho de las nuevas tecnologías de la información y las comunicaciones, el despacho LEGALPROTECH-AVOCATS podrá ayudarle en la redacción o revisión de la documentación contractual de su sitio web.

Christelle REYNO
Abogado

Artículo publicado el 11 de marzo de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Ley de Finanzas para 2022, ¿Qué novedades hay para el sector de Investigación, Desarrollo e Innovación?

← El periódico / La vida empresarial

Ley de Finanzas para 2022, ¿Qué novedades hay para el sector de Investigación, Desarrollo e Innovación?

Publicación del despacho · publicada el 2 de febrero de 2022

La ley de finanzas para 2022, publicada en el Diario Oficial el 31 de diciembre de 2021, contiene un trío de medidas tributarias destinadas a favorecer a las empresas del sector de Investigación y Desarrollo (I+D) e Innovación con:

  • La creación de un nuevo crédito fiscal destinado a fomentar la colaboración entre organizaciones públicas y privadas;
  • La extensión y ajuste del crédito fiscal por innovación (CII);
  • La ampliación del estatus de Empresa Joven Innovadora (JEI) a empresas innovadoras con menos de 11 años.

La creación de un Crédito Fiscal a favor de la Investigación Colaborativa (CICO)

El contexto de la creación del CICO

El crédito fiscal para la investigación (CIR) es una medida de apoyo que permite a las empresas que incurren en gastos fundamentales de investigación y desarrollo experimental recibir un reembolso parcial de estos gastos, bajo determinadas condiciones.
Los gastos elegibles incluyen, en particular, gastos subcontratados a organizaciones privadas aprobadas u organizaciones públicas (o similares). Hasta 2021, los gastos subcontratados a organismos públicos (o similares) podrían computarse por el doble de su importe.
Tras una denuncia ante la Comisión Europea, la ley de finanzas para 2021 eliminó este sistema de “duplicación de base” del 1st Enero de 2022.
Sin embargo, para seguir fomentando la subcontratación pública, la ley de financiación para 2022 establece un crédito fiscal en beneficio de las empresas que celebren, desde el 1 de enero de 2022 y hasta el 31 de diciembre de 2025, contratos de colaboración con organismos públicos de investigación (mencionados más adelante) y que financien, en este contexto, los gastos de investigación incurridos por estos organismos.

Las principales características de CICO

  • Las organizaciones públicas elegibles para CICO son las organizaciones de investigación y difusión del conocimiento (ORDC) definidas por la Comisión Europea. Esta definición incluye en particular las universidades o los laboratorios públicos de investigación. El estatus de ORDC también está sujeto a la aprobación del ministro responsable de la investigación, según las condiciones que se definirán por decreto.
  • La colaboración entre empresas y ORDC debe cumplir con los criterios de colaboración efectiva, tal como lo define la legislación de la Unión Europea:
    • La ORDC no debe tener relación de dependencia con la empresa que solicita el beneficio del crédito fiscal;
    • El contrato debe celebrarse antes del inicio del trabajo de investigación y establecer el objetivo común, la distribución del trabajo de investigación y los términos de compartir riesgos y resultados;
    • Debe prever la facturación de gastos por parte de los ORDC a su precio de costo;
    • Los gastos facturados por la ORDC no pueden exceder el 90% del total de los gastos incurridos para la realización de las operaciones previstas en el contrato;
    • El ORDC debe tener derecho a publicar los resultados de sus propias investigaciones realizadas en el marco de la colaboración.
  • Los gastos facturados por los ORDC para la realización de las operaciones de investigación científica y técnica previstas en el contrato se tienen en cuenta en la base del crédito fiscal, hasta un límite de 6 millones de euros anuales.
  • La tasa de crédito fiscal es del 40%. Se incrementa al 50% para las empresas que cumplan la definición de PYME en el sentido europeo.

La ampliación y ajuste del crédito fiscal por innovación (CII)

¿Qué es el crédito fiscal por innovación (CII)?

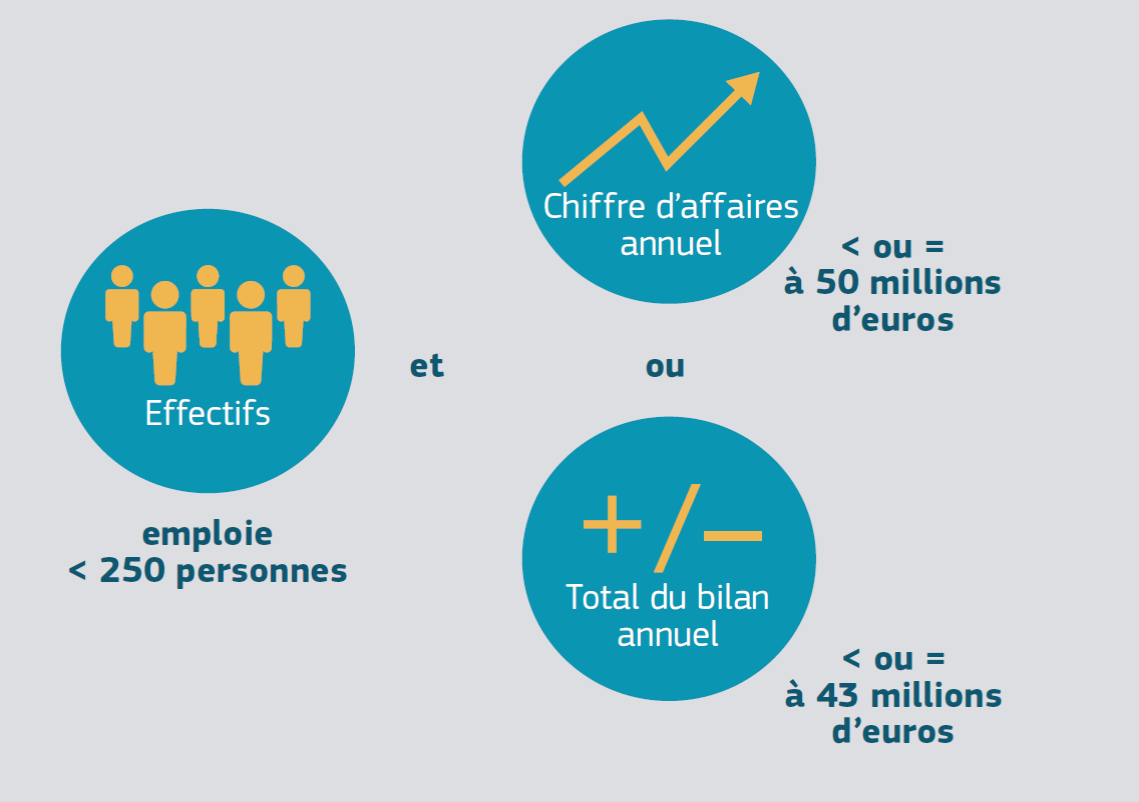
La CII es un sistema de apoyo dirigido a las PYME (pequeñas y medianas empresas en el sentido de la definición europea) que incurren en gastos de innovación.
Los gastos subvencionables se refieren a la realización de operaciones para diseñar prototipos o instalaciones piloto de un nuevo producto, es decir, un activo tangible o intangible que cumpla las dos condiciones siguientes:

  • aún no se ha comercializado;
  • se distingue de productos existentes o anteriores por su rendimiento técnico superior, su ecodiseño, su ergonomía o sus funcionalidades.

Se tienen en cuenta como gastos elegibles los siguientes:

  • Gastos de personal asignado a la realización de operaciones de diseño. En el caso de trabajos a tiempo parcial, los gastos se deducen en proporción al tiempo efectivamente dedicado a estas operaciones.
  • Gastos operativos realizados para estas operaciones. Se toman por un importe global fijado en el 75% de las dotaciones de amortización y el 50% de los gastos de personal mencionados anteriormente.

Los aportes de la ley de finanzas para 2022

El sistema CII debía ser derogado a partir del 31 de diciembre de 2022.
Con el fin de seguir apoyando a las PYMES innovadoras, la ley de finanzas para 2022 extiende este sistema hasta el 31 de diciembre de 2024.
Su tipo también se ha incrementado del 20% al 30% para las empresas ubicadas en Francia continental y del 40% al 60% para las empresas ubicadas en el extranjero.
Esta nueva tarifa aplica a los gastos incurridos desde el 1 de enero de 2023 hasta el 31 de diciembre de 2024.
Por otro lado, la base de este crédito fiscal seguirá teniendo un límite de 400.000 €. Así, el importe máximo del crédito fiscal para un mismo año natural será de 120.000 euros para las empresas ubicadas en Francia continental y de 240.000 euros para las empresas ubicadas en el extranjero.
Finalmente, la ley de finanzas para 2022 elimina la contabilización de gastos operativos a tipo fijo en la base de las IIC del 1st Enero de 2023.

La ampliación del estatus de Empresa Joven Innovadora (JEI) a empresas innovadoras con menos de 11 años

¿Cuál es el estatus de Empresa Joven Innovadora (JEI)?

El estatus de empresa joven innovadora (JEI) estaba hasta ahora abierto a:

  • PYME en el sentido de la legislación europea;
  • Creado hace menos de 8 años al final de una actividad que no está relacionada con una adquisición, fusión o extensión de una actividad existente
  • Al menos un 50% de propiedad de particulares, otras JEI de al menos un 50% de propiedad de particulares, o de asociaciones o fundaciones reconocidas como de interés público de carácter científico, establecimientos de investigación y educativos;
  • Y que incurran en gastos de investigación y desarrollo que representen al menos el 15% del impuesto deducible del ejercicio.

Este estado le da derecho a una exención total de las ganancias obtenidas durante el primer año rentable, seguida de una exención del 50 % de las ganancias obtenidas durante el siguiente año rentable.

Los aportes de la ley de finanzas para 2022

Para tener en cuenta la larga duración que puede ser necesaria para lograr resultados iniciales en el sector de la investigación, la ley de financiación para 2022 amplió la duración del estatus JEI: a partir de ahora, las empresas deben haber sido creadas hace menos de 11 años (en lugar de 8 años). Esta medida se aplica desde el 1st Enero de 2022.

Sin embargo, tenga en cuenta que esta es una extensión para empresas con menos de 8 años de antigüedad al 31 de diciembre de 2021. Esto significa que las empresas con entre 8 y 10 años de antigüedad al 31 de diciembre de 2021 no pueden beneficiarse de esta extensión.

Finalmente, esta medida solo tiene impacto en el impuesto a la renta. Por lo tanto, la ampliación de la duración del estatus JEI no tiene ningún impacto en los impuestos locales y las cotizaciones a la seguridad social.

La firma LEGALPROTECH se suma a la era digital apoyando a líderes de proyectos en el sector de I+D+i tanto desde el punto de vista legal como fiscal.

¿Estás desarrollando proyectos vinculados a la I+D y/o innovadores? Ofrecemos un estudio de la elegibilidad de sus proyectos para los distintos créditos fiscales y el estatus JEI y, en su caso, la redacción de su expediente justificativo para evitar cualquier riesgo de ajuste por parte de la administración tributaria.

Por Maestro Yanna CABARRÚS

Artículo publicado el 2 de febrero de 2022. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗