Usted es propietario de bienes inmuebles. ¿Ha creado o está considerando crear una Sociedad Inmobiliaria (SCI) con el fin de anticiparse a cuestiones relacionadas con la transferencia de sus activos inmobiliarios?
¿Has pensado en desmantelar las acciones de tu SCI?
Implementada correctamente y con antelación, la desmembración de participaciones en un SCI es una eficaz herramienta de optimización fiscal que permite transmitir activos inmobiliarios, conservando la gestión o los ingresos que genera.
¿Qué es el despojo de propiedad?
En los términos del artículo 544 del Código Civil, la propiedad de un inmueble presupone : el disfrute del bien y la disposición de la propiedad.
Cuando una persona tiene plena propiedad de una propiedad, tiene todos los derechos sobre una propiedad.
El desmembramiento consiste en separar estos derechos en dos partes:
- El usufructo que corresponde al disfrute del inmueble y;
- Nuda propiedad que corresponde a la disposición del inmueble.
Al fallecer el usufructuario (en nuestros ejemplos, el padre o el cónyuge), el nudo propietario (en nuestros ejemplos, el descendiente o el cónyuge sobreviviente) recupera la propiedad total de la propiedad.
Ventajas fiscales
El plan de transferencia consiste, en particular, en que los padres transfieran los bienes inmuebles que poseen a una SCI y luego entreguen a sus hijos la nuda propiedad de las acciones de la SCI.
Esto tendrá el efecto de reducir los impuestos sobre donaciones y luego los impuestos sobre sucesiones.
En efecto, el valor fiscal de la nuda propiedad de las acciones del SCI depende de la edad del usufructuario y se calcula de la siguiente manera (artículo 669 del Código General Tributario):
| Edad del usufructuario | Valor del usufructo | Valor de nuda propiedad |
| Menores de 21 años | 90% | 10% |
| De 21 a 30 años | 80% | 20% |
| De 31 a 40 años | 70% | 30% |
| De 41 a 50 años | 60% | 40% |
| De 51 a 60 años | 50% | 50% |
| De 61 a 70 años | 40% | 60% |
| De 71 a 80 años | 30% | 70% |
| De 81 a 90 años | 20% | 80% |
| A partir de los 91 años | 10% | 90% |
Así, cuanto antes se realice la donación de nuda propiedad, más se reduce el valor fiscal de la donación.
Tomemos el ejemplo de una persona de 68 años que desea traspasar su casa familiar valorada en 200.000 € a sus dos hijos.
Sin desmembramiento
El importe de los derechos ascenderá aproximadamente a 18.194 € por niño, para un total de 36.388 €.
Con desmembramiento
El valor de la nuda propiedad se calculará de la siguiente manera: 200.000 € * 60% = 120.000 €.
El impuesto sobre donaciones se calculará entonces sobre la base de 120 000 € y no de 200 000 € (suponiendo que no sea aplicable ninguna otra reducción). El importe de los derechos ascenderá entonces a 10.194 euros por niño, lo que hace un total de 20.388 euros.
En comparación, en el caso de una persona de 47 años, el impuesto sobre donaciones se calculará sobre la base de 80.000 € (suponiendo, nuevamente, que no sea aplicable ninguna otra deducción). El importe de los derechos ascenderá entonces a 6.194 euros por niño, lo que hace un total de 12.388 euros.
Finalmente, al fallecer los padres, los hijos obtienen la plena propiedad de las acciones del SCI sin tener que pagar impuesto de sucesiones adicional porque la combinación de usufructo y nuda propiedad se produce de forma automática y libre de impuestos.
Ventajas legales
La división de las acciones del SCI permite a los padres conservar los ingresos, es decir, los dividendos que corresponden a la diferencia entre los costes del inmueble y sus ingresos (alquiler).
En principio, son los hijos nudos propietarios los que tendrán derecho a votar en las juntas generales. Sin embargo, es posible prever una organización diferente en los estatutos, ofreciendo en particular derechos de voto equivalentes a padres e hijos.
En presencia de una pareja conviviente (no casada) que desea adquirir una vivienda habitual, existe también otro régimen en el que el desmembramiento presenta importantes ventajas jurídicas: se trata de la técnica conocida como desmembramiento cruzado. Cada persona transfiere el usufructo de sus acciones a su socio.
Tomemos un ejemplo: una pareja, Greg y Sandrine, crean un SCI que tiene 100 acciones. Tras el desmembramiento cruzado, las acciones se distribuirán de la siguiente manera:
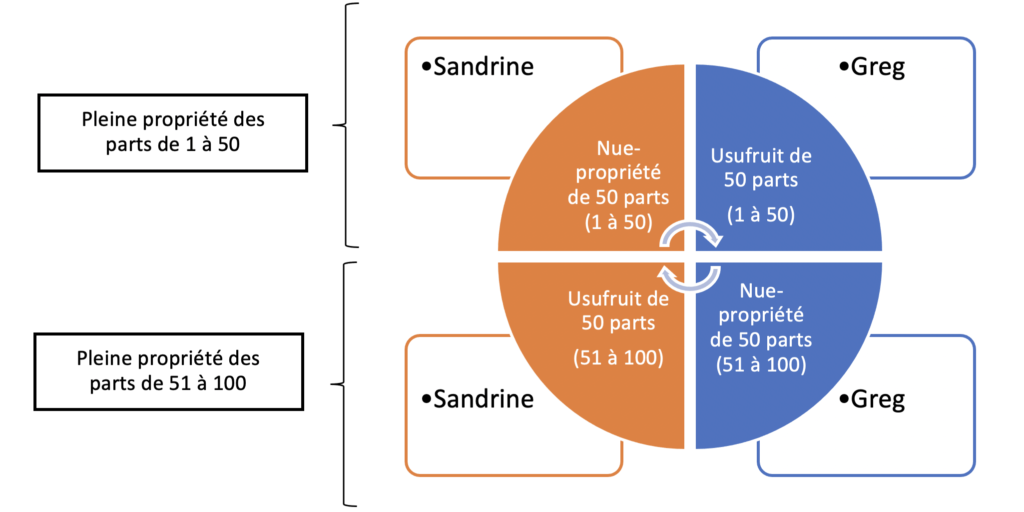
Tras la muerte de Greg, Sandrine podrá conservar el pleno disfrute de la propiedad inmobiliaria porque ya tiene la nuda propiedad de las 50 acciones numeradas del 1 al 50 y recibirá el usufructo de las 50 acciones de Greg numeradas del 1 al 50.
En cuanto a los herederos de Greg, recuperarán la mitad de las acciones en nuda propiedad, es decir, las acciones numeradas del 51 al 100.
Tras la muerte de Sandrine, los herederos de Greg recuperarán la propiedad total de las acciones numeradas del 51 al 100.
Conclusión
El desmembramiento sigue siendo una técnica jurídica particularmente interesante en términos de transferencia. Sin embargo, se encuentra en la frontera móvil entre la optimización fiscal y el deseo de evadir impuestos.
Esta frontera es a veces delgada y el respeto de las normas legales y fiscales, así como la redacción profesional de los estatutos de la SCI, permiten evitar ser calificado de abuso de derecho.
La firma LegalProTech le apoya en estos temas con el fin de protegerle de riesgos legales y fiscales.
Artículo publicado el 24 de junio de 2021. Su contenido refleja el contexto de su publicación.
¿Alguna pregunta sobre tu situación? Contacta con la firma ↗