¿Es usted gestor de empresas o un potencial inversor y desea estructurar sus inversiones, comprar una empresa o anticipar la transferencia de sus activos? Crear un holding podría ser la solución que estás buscando.
¿Qué es una sociedad holding?
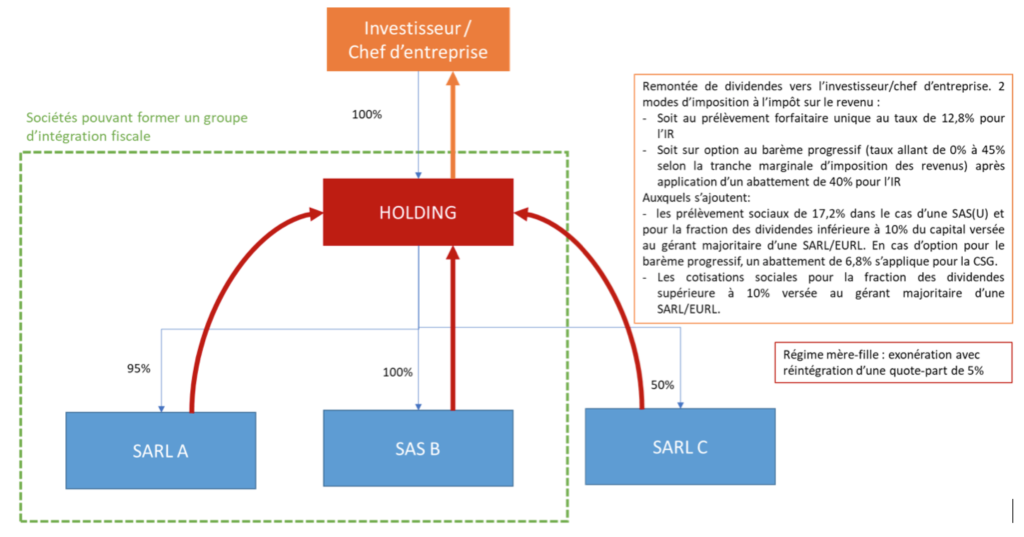
Una sociedad holding es una sociedad “clásica”: no es una forma jurídica particular. De hecho, puede constituirse en forma de SARL, SAS o sociedad. Por otro lado, su particularidad es poseer valores de otras empresas que luego califican como filiales.
Como inversor o gestor de empresas, la creación de un holding puede cumplir tres objetivos principales:
- Estructurar o reestructurar sus participaciones;
- Comprar una empresa;
- Prepara el traspaso de tu empresa
Estructuración o reestructuración de sus participaciones
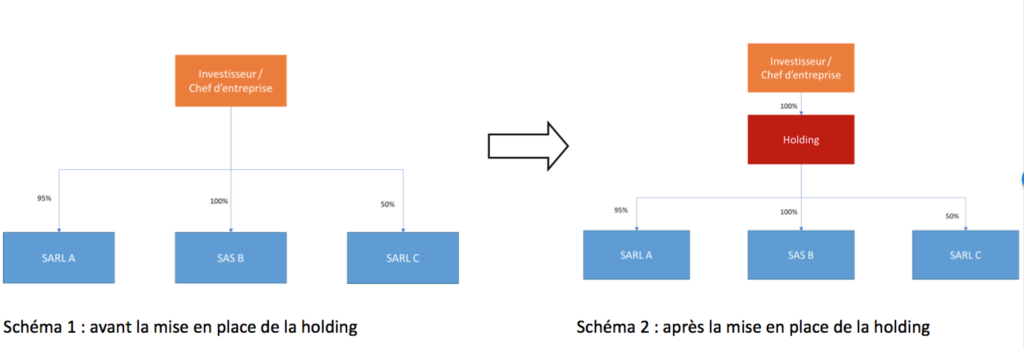
Este objetivo está dirigido a empresarios e inversores que posean o pretendan poseer participaciones en varias empresas con actividad económica.
A nivel operativo, la creación de un holding permite establecer una política común entre las diferentes empresas determinando el papel de cada sociedad, racionalizando los presupuestos y agrupando servicios como tesorería, contabilidad o recursos humanos a nivel del holding. Desde el punto de vista fiscal, la creación de una sociedad holding resulta especialmente interesante. De hecho, bajo el régimen fiscal llamado “madre-hija”, y sujeto al cumplimiento de ciertas condiciones, los dividendos pagados por sus filiales están exentos de impuestos en un 95%.
Ejemplo cifrado
Tomemos el ejemplo de una distribución de dividendos por parte de SAS B de 10.000 €.
| Diagrama 1 – Sin holding (opción PFU) | Diagrama 2 – Con retención (tasa IS estándar del 28%) | |
| Dividendos | 10 000 € | 10 000 € |
| Base imponible | 10 000 € | 500 € |
| Impuesto sobre dividendos | 1 280 € | 140 € |
| Monto restante después de impuestos (excluyendo contribuciones y/o contribuciones a la seguridad social) | 8 720 € | 9 860 € |
Así, en caso de distribución de dividendos a la sociedad holding por importe de 10.000 €, esta última estará sujeta a un impuesto sobre la base de 500 € (en aplicación del 5% de comisiones y cargos), es decir, un impuesto de 140 €. En comparación, sin la interposición del holding, la deuda tributaria por el impuesto sobre la renta ascendería a 1.280 euros, sin tener en cuenta las deducciones y las cotizaciones a la seguridad social.
Este régimen puede asociarse al llamado régimen de integración fiscal, que permite gravar a todo el grupo a nivel del holding, compensando los resultados de las filiales, siempre que el holding posea al menos el 95% del capital de sus filiales.
Como único accionista de la sociedad holding, el inversor o empresario tiene la posibilidad de mantener los dividendos a nivel de la sociedad holding, si considera que no necesita estos fondos, o de distribuirlos a sí mismo sujeto a tributación a la retención única a tanto alzado del 30% (incluido el 12,8% para el impuesto sobre la renta) o, opcionalmente, a la escala progresiva del impuesto sobre la renta.
Ejemplo cifrado
| Diagrama 1 – Sin holding | Diagrama 2 – Con retención | |
| Monto restante después de impuestos (excluyendo contribuciones y/o contribuciones a la seguridad social) | 8 720 € | 9 860 € |
| Tributación de la devolución de dividendos de la sociedad holding al socio unipersonal (opción PFU) | NA | 1 262€ |
| Monto recibido por el socio persona natural | 8 720€ | 8 598€ |
Así, en caso de interposición de la sociedad holding, la cantidad que recibe el socio persona física es de 8.598 € mientras que en caso de declaración directa, sin interposición, la cantidad que recibe este último es de 8.720 €. Es decir, el interés del holding es menor si el objetivo final es disponer del efectivo generado por las actividades de las filiales. Por otro lado, la creación de una sociedad holding es de gran interés si luego la sociedad holding reinvierte estos dividendos en otras actividades (existentes o nuevas).
Comprar una empresa
Crear un holding para comprar una empresa operativa es un plan de inversión interesante en términos de financiación y fiscalidad.
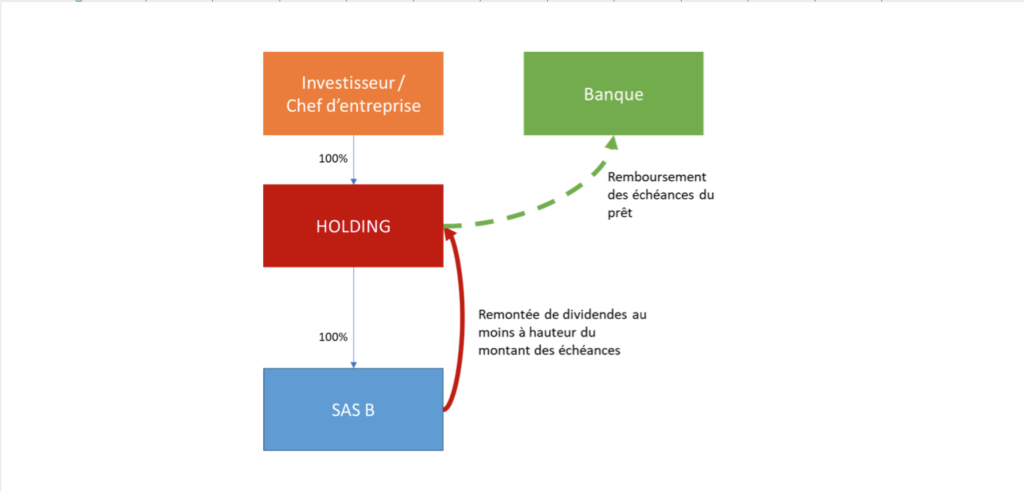
De hecho, en este esquema, el adquirente crea una sociedad holding a la que aporta entre el 25% y el 30% del valor de la empresa objetivo. El resto se financia mediante un préstamo bancario contratado por el holding.
Por ejemplo, si la empresa objetivo está valorada en 100.000 euros, el comprador puede crear una sociedad holding con un capital de 25.000 a 30.000 euros con sus propios fondos. Para el resto, el propio holding solicitará un préstamo de entre 70.000 y 75.000 euros.
Los vencimientos del préstamo contratado por la sociedad holding se cubrirán mediante la transferencia de dividendos de la sociedad objetivo, convertida en filial, a la sociedad holding. Como se explicó anteriormente, los dividendos pagados por una filial se benefician de un tratamiento fiscal especialmente favorable gracias al régimen matriz-hija y a la integración fiscal. En otras palabras, la eficacia de este acuerdo depende de la capacidad de la empresa objetivo de distribuir dividendos suficientes para cubrir el reembolso del préstamo contratado.
Prepara el traspaso de tu empresa
Como gestor de empresas o inversor, es importante anticipar la transferencia de sus activos. De hecho, un director de empresa puede querer que uno de sus hijos se haga cargo de su empresa. Asimismo, un inversor puede considerar la posibilidad de traspasar los bienes muebles o inmobiliarios que haya acumulado.
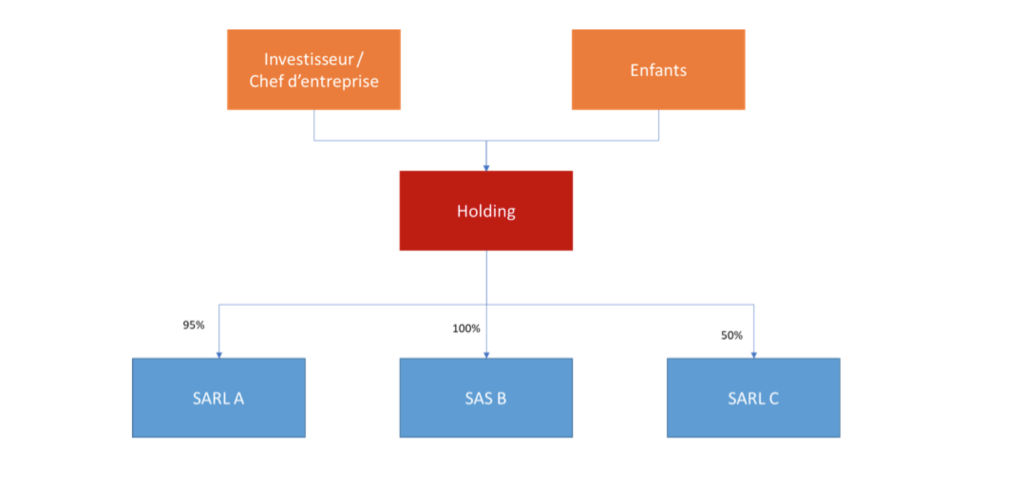
Teniendo esto en cuenta, el holding puede resultar una herramienta de transmisión especialmente eficaz. Una de las modalidades más utilizadas consiste en realizar una donación-participación (con o sin reserva de usufructo).[1]) de los valores de la sociedad holding con el fin de integrar a los herederos al capital de la sociedad holding.
En este acuerdo, el holding permite organizar la distribución de poderes a través de los estatutos. Así, por ejemplo, el directivo de la empresa o el inversor pueden quedarse con una participación minoritaria en el capital de la empresa concediéndose al mismo tiempo un derecho de veto para mantener su poder de decisión.
Por otro lado, permite la transferencia de valores dentro de un marco tributario favorable. De hecho, una transferencia de este tipo puede beneficiarse del régimen fiscal favorable de “Dutreil”, es decir, una reducción del 75 % del valor de los títulos transferidos para el cálculo del impuesto sobre donaciones. Cabe señalar, sin embargo, que este régimen de exención sólo se aplica a las denominadas sociedades holding “facilitadoras”, es decir, aquellas que participan en la política del grupo y prestan servicios al grupo. La principal limitación de este régimen resulta de los compromisos de conservación que deben contraer los herederos, es decir, un compromiso colectivo por un período mínimo de dos años, seguido de un compromiso individual por un período mínimo de cuatro años por parte de la persona o personas que asumen la empresa. Finalmente, la función de gestión deberá ser ejercida por una de las personas que recibe los valores en donación o herencia.
[1] Vea nuestro artículo sobre el desmembramiento de acciones para entender el mecanismo de donación-participación con reserva de usufructo: https://legalprotech.fr/le-demembrement-des-parts-dune-sci-familiale/
Conclusión
El holding es una herramienta especialmente interesante para un gestor de empresas o un inversor. Este acuerdo presenta importantes ventajas desde el punto de vista estructural, financiero y fiscal. Sin embargo, la creación de una sociedad holding también presenta riesgos, particularmente desde una perspectiva legal, contable y fiscal:
- La gestión del holding y de sus filiales requiere conocimientos jurídicos tanto en la fase de constitución del holding como en el nivel de su gestión, en particular en la redacción de acuerdos intragrupo.
- Las condiciones de aplicación de determinados regímenes (madre-hija, integración fiscal, pacto Dutreil) son particularmente estrictas y deben estudiarse para evitar cualquier riesgo de impugnación y ajuste fiscal.
- En determinados casos, la sociedad holding deberá establecer cuentas consolidadas y nombrar auditores para que certifiquen sus cuentas.
La firma LegalProTech le apoya y le ofrece soluciones adaptadas a sus objetivos, asegurando los aspectos legales y tributarios.
Artículo publicado el 4 de septiembre de 2021. Su contenido refleja el contexto de su publicación.
¿Alguna pregunta sobre tu situación? Contacta con la firma ↗