Evaluación preliminar gratuita
FRENES

El despido económico en un contexto post-covid

← El periódico / Trabajo y RRHH

El despido económico en un contexto post-covid

Publicación del despacho · publicada el 30 de noviembre de 2021

A pesar de las medidas de ayuda introducidas por el gobierno, muchas empresas siguen lamentando una caída, o incluso una pérdida total, de su volumen de negocios desde 2020. Ante la imposibilidad de garantizar una actividad económica sostenible, algunos directivos se encuentran contra la pared obligados a considerar el despido de uno o más empleados.. En este artículo, la firma LEGALPROTECH-AVOCATS le proporciona algunas aclaraciones sobre el despido económico, sus condiciones, su procedimiento y las obligaciones que conlleva.

¿Qué es el despido económico?

El despido económico es un despido realizado por el empleador por una o más causas no inherentes a la persona del trabajador. En efecto, a diferencia del despido por motivos personales (por ejemplo, por mala conducta), el despido económico sólo debe referirse a la situación de la empresa y puede resultar de una u otra de las siguientes circunstancias:

1Dificultades económicas de la empresa caracterizadas bien por la evolución significativa de al menos un indicador económico, como una caída de la facturación, pérdidas operativas o un deterioro del flujo de caja, excedente bruto de explotación, etc.
2Cambios tecnológicos;
3Una reorganización de la empresa necesaria para salvaguardar su competitividad;
4El cese de su actividad.

Como la ley no establece una lista exhaustiva de motivos para justificar el despido, las dificultades financieras de una empresa están sujetas a interpretación y deben estudiarse caso por caso.
En un contexto post-covid, siempre será importante evaluarlas en función de las capacidades de la empresa y de las dificultades encontradas por otras empresas del mismo sector de actividad.
En el contexto de un deterioro del flujo de caja, se pueden citar los siguientes ejemplos de jurisprudencia:

  • El deterioro de los ingresos debido al efecto de la reducción de los fondos públicos y de las solicitudes de estudios que afectan tanto a los resultados como al flujo de caja de una asociación (Tribunal de Apelación de Nimes, 5ª Sala Social, 10 de septiembre de 2019 – n° 17/00769);
  • El balance de cuentas que revela que los únicos ingresos de explotación proceden de subvenciones que han disminuido con el tiempo, que los gastos están muy desequilibrados en relación con las entradas y, sobre todo, los que representan costes salariales que suponen una carga muy pesada para el presupuesto (Tribunal de Apelación de Pau, Sala de lo Social, 5 de enero de 2017 – n° 14/02207);
  • La evolución de los resultados financieros a lo largo de varios años, que demuestran que el resultado de explotación es deficitario y sigue aumentando, que el patrimonio disminuye, que los recursos también disminuyen ante la caída de la utilización de los servicios ofrecidos (Tribunal de Apelación de Aix-en-Provence, Sala 4-3, 18 de diciembre de 2020 – n° 17/13894).

Cuando se trata de “disminución de la facturación”, el Código del Trabajo especifica que para una empresa:

  • Menos de 11 empleados: una caída equivalente a una cuarta parte constituye una dificultad económica;
  • De 11 a 50 empleados: una caída de 2 trimestres consecutivos constituye una dificultad económica;
  • De 50 a 300 empleados: es necesaria una baja de 3 trimestres consecutivos para demostrar dificultades económicas;
  • Más de 300 empleados: una caída de 4 trimestres consecutivos constituye una dificultad económica.

El despido se justifica así por la importante caída de los pedidos o del volumen de negocios, que constituyen una fuente de graves dificultades económicas para la empresa.

Si se impugna la razón económica, el trabajador podrá acudir al Tribunal Laboral dentro de los 12 meses siguientes a su despido; siendo el presidente del Tribunal Laboral la única persona competente para decidir sobre la naturaleza real y grave de las dificultades económicas de la empresa.

Por lo tanto, un empleador informado se protegerá contra esta eventualidad verificando la realidad de la razón económica mediante el examen de los balances y otras situaciones contables comunicadas por su contador, antes de la implementación del despido económico. Sobre este último punto, cabe señalar que la realidad de las dificultades económicas debe evaluarse en cualquier caso teniendo en cuenta las ayudas gubernamentales recibidas por el empresario en el contexto de la crisis sanitaria.
De hecho, el Tribunal de Apelación recordó en 2021 que una empresa que desarrolla su actividad en el sector de los eventos, cuyo empresario alega una situación fuertemente afectada por la crisis sanitaria, que presenta diversos documentos contables que revelan una caída significativa de su volumen de negocios, pero que no presenta información sobre las ayudas que pudo recibir o sobre los préstamos garantizados que pudo suscribir, no justifica los riesgos manifiestamente excesivos que alega (CA París, 4 de marzo de 2021). 2021, núm. 20/15164).

En el caso de que el empleador no pueda acreditar una dificultad económica grave, podrá movilizar válidamente otra causa económica para el despido, como la reorganización de la empresa, siempre que pueda justificar que esto es necesario para salvaguardar su competitividad.

En última instancia, el empresario puede reclamar el cese de actividad de su empresa.

Al respecto, la jurisprudencia considera que esta circunstancia sólo puede justificar un despido económico siempre que no se deba a una culpa del empleador o a su reprobable negligencia (Cass. Soc. 16 enero 2001 núm. 98-44647).
Para ser admitido el cese de actividad debe ser definitivo; un cierre temporal de la actividad que no puede caracterizar un cese de actividad.

¿Cuáles son los requisitos para el despido por motivos económicos?

Si pretende recurrir al despido debido a las dificultades económicas de su empresa (y no al cese total de su actividad), debe asegurarse de que no puede:

  • Por un lado, ofrecer a alguno de sus empleados otro puesto dentro de su empresa o en otras empresas del grupo del que forma parte;
  • Por otra parte, ofrecer formación que pueda ayudar a uno o todos los empleados a adquirir las competencias necesarias para su reclasificación en otro puesto.

La existencia de una causa real y grave está sujeta a la demostración de estos dos elementos.

¿Qué es el procedimiento de despido?

Las reglas clásicas del despido se aplican a todos los despidos económicos. Por tanto, la entrevista previa al despido, los efectos del despido, la carta de despido así como la notificación de despido son elementos que seguirán aplicándose en el contexto del despido económico.

Dado que el despido económico puede afectar a un solo trabajador (despido económico individual) o a varios trabajadores (despido económico colectivo), a continuación se resumen los pasos del procedimiento de despido “pequeño” (entendido como aquel que puede afectar hasta 9 trabajadores).
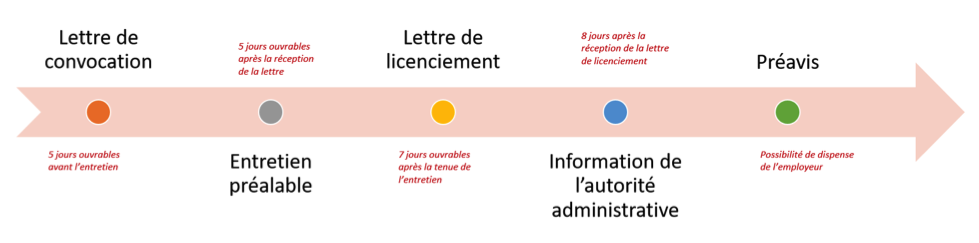
Tenga en cuenta, sin embargo, que el procedimiento de despido sólo puede afectar a los empleados contratados en Ccontrato indefinido (CDI).

En efecto, los contratos de duración determinada (CDD) y los contratos de aprendizaje responden a un procedimiento separado conocido como “rescisión anticipada”, no constituyendo las dificultades económicas y operativas de una empresa un caso de fuerza mayor desde el punto de vista jurisprudencial (Cass. soc., 28 de abril de 1986, n° 84-40.538 y Cass. soc., 20 de febrero de 1986, 1996, núm. 93-42.663).

Este tipo de despido se produce en una situación difícil de gestionar tanto para el empresario como para el trabajador, la firma LEGALPROTECH-AVOCATS podrá apoyarle para gestionar mejor este trámite y asesorar a su empresa sobre todas las soluciones que le ofrece.

Por Daniella TSHEFU

Artículo publicado el 30 de noviembre de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Fugas de datos de pruebas de antígenos COVID-19 y GDPR

← La revista / Datos y RGPD

Fugas de datos de pruebas de antígenos de COVID-19 y GDPR

Publicación del despacho · publicada el 19 de octubre de 2021

La importancia del cumplimiento del RGPD para los profesionales sanitarios

En línea con su estrategia de control para el año 2021, centrada principalmente en la ciberseguridad de la web francesa y la seguridad de los datos sanitarios, la CNIL continúa su campaña de control. La CNIL llevó a cabo una inspección de los actores involucrados en las acciones de lucha contra la pandemia de COVID-19 y destacó flagrantes violaciones de la seguridad de los datos sanitarios. Una ilustración más de la obligación que tienen los profesionales sanitarios, y en este caso las farmacias, de garantizar su cumplimiento (y el de sus subcontratistas) del Reglamento General de Protección de Datos.

La empresa afectada por la violación de la seguridad de los datos: FranceTest

La sociedad FranceTest es el intermediario a través del cual un gran número de farmacéuticos en Francia registran y transmiten los resultados de las pruebas de antígenos COVID-19 en el software específico: SI-Dep. (Sistema de información de detección)

Esta empresa privada es, por tanto, subcontratista de numerosas farmacias encargadas de realizar pruebas antigénicas. Datos que pueden ser calificados como datos de salud, en el sentido del Reglamento General de Protección de Datos Personales (Reg. (UE) 2016/679, de 27 de abril de 2016, – RGPD).

Tras revelaciones de la prensa francesa y un informe anónimo recibido por la Commission Nationale Informatique et Libertés (CNIL), la empresa admitió, en agosto de 2021, que había un fallo informático en su sistema, que hacía accesibles unos 700.000 resultados de pruebas antigénicas realizadas en farmacias.

Tras los controles realizados por la CNIL, como resultado de estas revelaciones, resultó que el fallo se refería a una base de datos que contenía los nombre, nombre, dirección de correo electrónico, número de teléfono, fecha de nacimiento, resultado de la prueba (positivo o negativo) y número de Seguro Social de unas 386,970 personas únicas.

La investigación de la CNIL

De conformidad con las prerrogativas que le otorga la Ley de Protección de Datos, la CNIL realizó controles en línea y en las instalaciones de la empresa para verificar las medidas tomadas para garantizar la seguridad de estos datos.

Aunque la CNIL determinó que la empresa había tomado ciertas medidas para abordar las causas de la violación de datos, señaló que el servicio FranceTest todavía tenía importantes vulnerabilidades de seguridad de los datos.

En efecto, la CNIL señala que:

  • los datos de salud están alojados en un proveedor de servicios que no tiene la aprobación HDS (obligatoria) (alojamiento de datos de salud),
  • los procesos de autenticación no fueron lo suficientemente robustos,
  • los procesos criptológicos utilizados eran débiles y el registro (registro de las acciones de las personas que acceden a la herramienta) de las actividades del servidor era insuficiente.

A raíz de sus conclusiones, la CNIL envió a la empresa FranceTest una notificación formal para que tomara todas las medidas necesarias para garantizar la seguridad de los datos sanitarios que procesa en nombre de cientos de farmacias, dentro de los dos meses siguientes a la decisión de la CNIL. Además, la CNIL envió una carta a “más de 300 farmacias para verificar su cumplimiento con [Rnormas generales de protección de datos] y la obligación de seguridad”.

Protección reforzada de los datos personales de salud

Como recordatorio, los datos de salud se consideran “datos sensibles” cuyo procesamiento está prohibido en principio por el RGPD (Reg. (UE) 2016/679, 27 de abril de 2016, art. 9.; Ley n. 78-17, 6 de enero de 1978, art. 6 modificado).
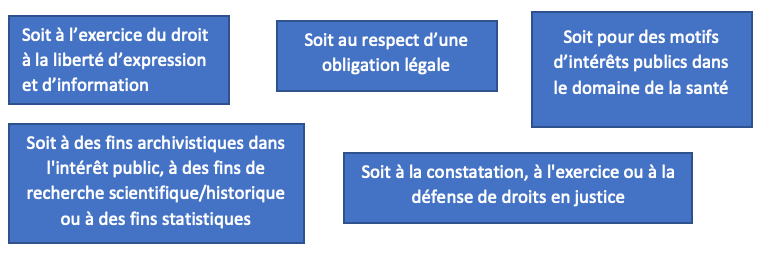
Sin embargo, una serie de excepciones proporcionan una base para desviarse de esta prohibición de procesar datos de salud. Entre estas excepciones, que permiten justificar el tratamiento de datos personales de salud, se incluyen en particular:

  • Consentimiento Explícito del interesado podrá permitir, hasta cierto punto, una excepción a la prohibición del tratamiento de datos de salud;
  • Derecho laboral, seguridad social, protección social: para el procesamiento necesario para el cumplimiento de las obligaciones y el ejercicio de los derechos propios del responsable o del interesado en materia de legislación laboral, seguridad social y protección social;
  • Salvaguardar los intereses vitales de las personas interesadas;
  • La medicina preventiva o medicina del trabajo, la evaluación de la capacidad laboral del trabajador, los diagnósticos médicos, la asistencia sanitaria o social, o la gestión de los sistemas y servicios de asistencia sanitaria o de protección social ;
  • El interés público cuando el procesamiento es“necesario por razones de interés público importante, sobre la base del derecho de la Unión o del derecho de un Estado miembro, que debe ser proporcionado al objetivo perseguido, respetar la esencia del derecho a la protección de datos y prever medidas apropiadas y específicas para salvaguardar los derechos e intereses fundamentales del interesado”

Estos datos de salud están sujetos a protección específica por varios textos, entre ellos: el RGPD, el Código de Salud Pública y la Ley de Protección de Datos.

Entre las obligaciones específicas que se aplican al procesamiento de datos de salud: el artículo L 1111-8 del Código de Salud Pública (CSP), modificado en gran medida por la Ordenanza n° 2017-27 del 12 de enero de 2017, establece el marco para el alojamiento de datos de salud. Establece la obligación de certificación/aprobación de

  • “Yo.-Cualquier persona que aloje datos personales de salud recopilados durante las actividades de prevención, diagnóstico, atención o seguimiento social y médico-social, por cuenta de las personas físicas o jurídicas en el origen de la producción o recopilación de estos datos o por cuenta del propio paciente.

Todas estas obligaciones y la protección reforzada de estos datos hacen imprescindible su cumplimiento para cualquier profesional sanitario, que por naturaleza trata datos de salud.

¿Eres farmacéutico o profesional de la salud y te gustaría cumplir?
Contacte con la firma LEGALPROTECH-AVOCATS para una auditoría de su estructura.

Samuel DENIN, Abogado


Fuentes

Artículo publicado el 19 de octubre de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

El derecho al olvido digital: una consagración explícita del RGPD

← La revista / Datos y RGPD

El derecho al olvido digital: una consagración explícita del RGPD

Publicación del despacho · publicada el 29 de septiembre de 2021

Obtener información sobre un socio, un cliente o un empleado “buscándolos en Google” ahora es automático para muchos de nosotros.

Entre redes sociales, artículos de prensa y publicaciones de todo tipo, no se puede negar la existencia ni la diversidad de bases de datos accesibles a todos y en todo momento.

Aunque muy útil, este suministro de información personal en forma de “autoservicio” nos lleva a cuestionar la verdadera supervivencia del derecho a la privacidad en el ámbito digital.

En el centro de esta discusión, el Reglamento General de Protección de Datos (conocido como “GDPR”) ha otorgado, desde 2018, a los ciudadanos europeos distintos derechos que les permiten tener control total sobre sus datos personales. Entre estos, el famoso derecho a la supresión o “derecho al olvido” cuyo alcance y modalidades de ejercicio se explican a continuación.

¿Qué es el derecho al olvido?

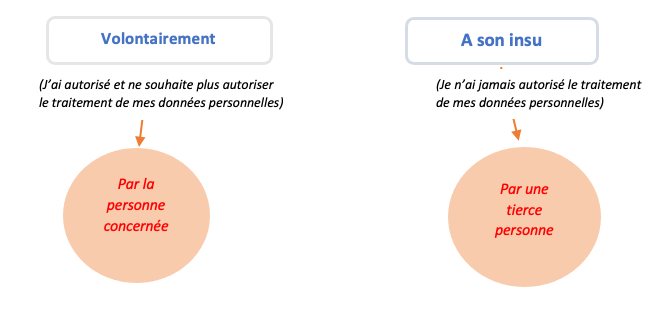
Cuando hablamos del “derecho al olvido”, en realidad estamos hablando del derecho a la supresión recogido en el artículo 17 del RGPD. Esto otorga a cualquier ciudadano residente en un país miembro de la Unión Europea el derecho a obtener del responsable del tratamiento la supresión, lo antes posible, de los datos personales que le conciernen. El derecho al olvido sirve, por tanto, para impedir el uso ilícito de los datos personales de una persona, ya sea que hayan sido proporcionados previamente. voluntariamente por este último o para sin su conocimiento.

Además de la posibilidad de solicitar la supresión de los datos personales, el derecho al olvido también incluye la derecho a la deferencia. En este último caso, se ordena específicamente al motor de búsqueda que elimine, siempre y cuando no exista una razón legítima para conservarlos, resultados de búsqueda asociados con los datos personales de un individuo (ej: su nombre y apellido).

El derecho al olvido ¿para quién y para qué?

  • El derecho al olvido sólo otorga prerrogativas a los “titulares de datos”, entendidos como toda persona natural cuyos datos personales se recaben.
    En este sentido, una persona jurídica (una asociación, una SAS, una SARL, etc.) no puede utilizar este derecho para borrar datos sobre ella (por ejemplo, el nombre de una asociación citada en un artículo que le da mala publicidad).
  • El derecho al olvido se aplica a los datos “personales”. En el sentido del RGPD, los datos personales se refieren a una persona física identificada o identificable directamente (por ejemplo, por su nombre o apellido) o indirectamente (por su fotografía, voz, número de teléfono, dirección de correo electrónico, etc.).

Además de estos requisitos previos, el artículo 17 del RGPD limita expresamente las circunstancias para el ejercicio del derecho al olvido a las siguientes situaciones:

1. Los datos personales ya no son necesarios en relación con los fines para los cuales fueron recopilados o procesados ​​de otro modo;
2. El interesado retira el consentimiento en que se basa el tratamiento y no existe otra base jurídica para el tratamiento;
3. El interesado se opone al procesamiento y no existe ninguna razón legítima imperiosa que pueda justificar este procesamiento;
4. Los datos personales han sido objeto de tratamiento ilícito (entendido como no autorizado por el RGPD);
5. Los datos personales deben suprimirse para cumplir con una obligación legal prevista por el derecho de la Unión o por el derecho del Estado miembro al que está sujeto el responsable del tratamiento;
6. los datos personales fueron recopilados como parte de un servicio ofrecido a un menor.

Por lo tanto, es importante observar que el derecho al olvido de ninguna manera constituye un derecho absoluto.

Y por buena razón, el responsable del tratamiento podrá reservarse el derecho de conservar los datos personales de una persona física (sin perjuicio del ejercicio del derecho al olvido), siempre y cuando el uso que de ellos se haga sea justificado y necesario:

Por lo tanto, siempre se debe lograr un equilibrio entre el derecho de un individuo a la privacidad y el derecho del público a la información general; el arbitraje de estos dos derechos está intrínsecamente vinculado a la naturaleza de los datos personales objeto del tratamiento.

El derecho al olvido: ¿cómo implementarlo?

Como se mencionó, el derecho al olvido requiere que los responsables del tratamiento establezcan un sistema que les permita responder, lo antes posible, a una solicitud de supresión de datos personales.

A modo de ejemplo, se pueden citar las siguientes situaciones de aplicación: cierre de una cuenta de usuario en una determinada plataforma, oposición a un artículo de prensa que contraviene las disposiciones del RGPD, uso fraudulento de datos personales por parte de una red social.

Para ejercer su derecho al olvido, el interesado deberá realizar una solicitud al responsable del tratamiento de sus datos personales. Dicha solicitud deberá indicar necesariamente los datos de que se trate y los hechos que justifiquen su supresión o exclusión de la lista.

En caso de negativa o inacción por parte del responsable del tratamiento, el interesado podrá ponerse en contacto con la CNIL para que lleve a cabo una investigación (que puede dar lugar a medidas como recordatorios, notificaciones formales o incluso sanciones económicas).

El derecho de supresión, también llamado “derecho al olvido”, constituye uno de los ejes principales del RGPD, la firma LEGALPROTECH-AVOCATS podrá en cualquier caso poner su experiencia a su disposición para apoyarle en el ejercicio de sus derechos; tanto en el marco de un procedimiento amistoso como en el marco de un litigio.

Daniella TSHEFU – Abogada del Colegio de Abogados de Quebec, abogada del RGPD


Artículo publicado el 29 de septiembre de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Crear un holding como gestor de empresas o inversor: objetivos e intereses

← El periódico / La vida empresarial

Crear un holding como gestor de negocios o inversor: objetivos e intereses

Publicación del despacho · publicada el 4 de septiembre de 2021

¿Es usted gestor de empresas o un potencial inversor y desea estructurar sus inversiones, comprar una empresa o anticipar la transferencia de sus activos? Crear un holding podría ser la solución que estás buscando.

¿Qué es una sociedad holding?

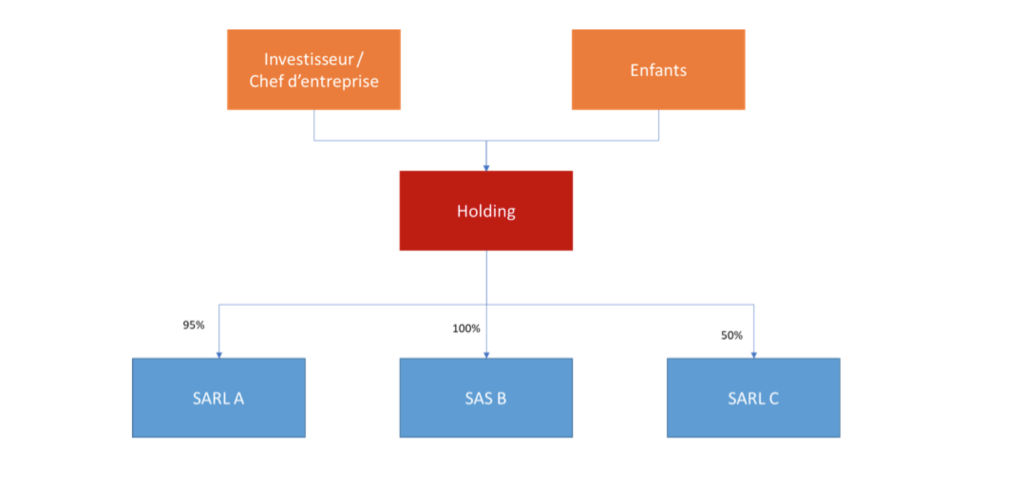
Una sociedad holding es una sociedad “clásica”: no es una forma jurídica particular. De hecho, puede constituirse en forma de SARL, SAS o sociedad. Por otro lado, su particularidad es poseer valores de otras empresas que luego califican como filiales.

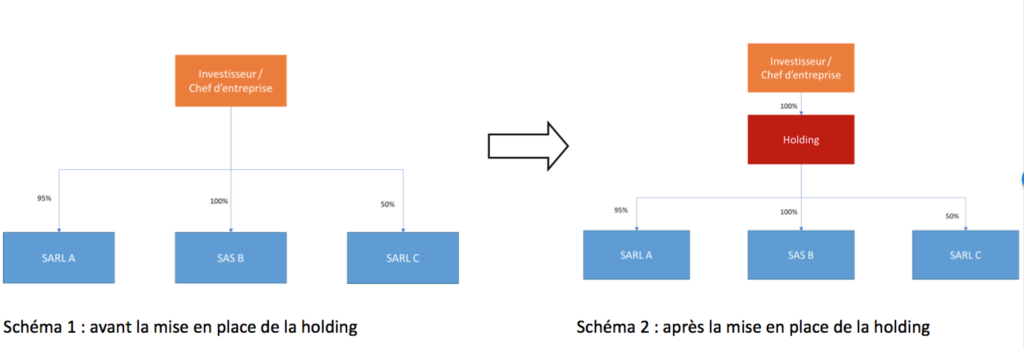
Como inversor o gestor de empresas, la creación de un holding puede cumplir tres objetivos principales:

  • Estructurar o reestructurar sus participaciones;
  • Comprar una empresa;
  • Prepara el traspaso de tu empresa

Estructuración o reestructuración de sus participaciones

Este objetivo está dirigido a empresarios e inversores que posean o pretendan poseer participaciones en varias empresas con actividad económica.

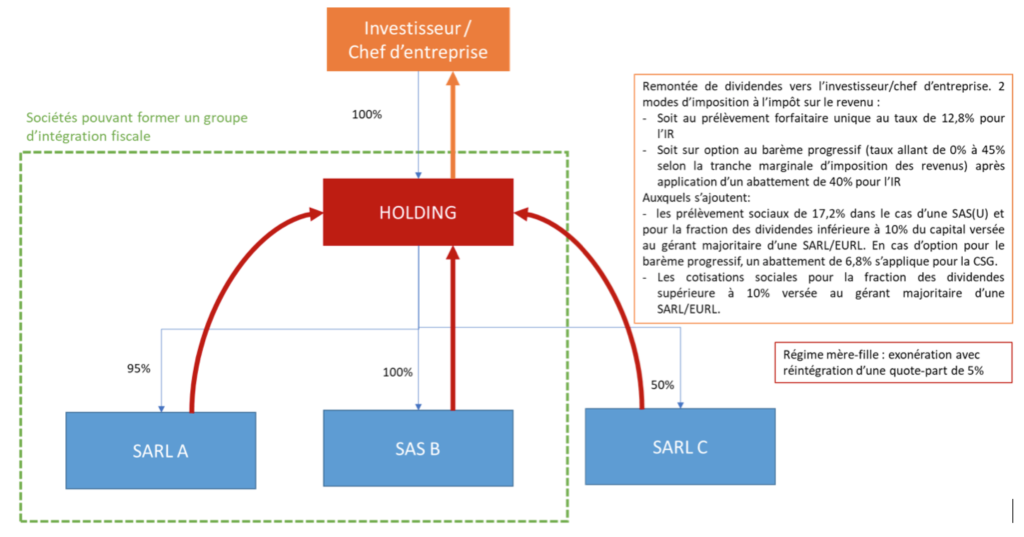
A nivel operativo, la creación de un holding permite establecer una política común entre las diferentes empresas determinando el papel de cada sociedad, racionalizando los presupuestos y agrupando servicios como tesorería, contabilidad o recursos humanos a nivel del holding. Desde el punto de vista fiscal, la creación de una sociedad holding resulta especialmente interesante. De hecho, bajo el régimen fiscal llamado “madre-hija”, y sujeto al cumplimiento de ciertas condiciones, los dividendos pagados por sus filiales están exentos de impuestos en un 95%.

Ejemplo cifrado

Tomemos el ejemplo de una distribución de dividendos por parte de SAS B de 10.000 €.

Diagrama 1 –
Sin holding
(opción PFU)
Diagrama 2 –
Con retención
(tasa IS estándar del 28%)
Dividendos10 000 €10 000 €
Base imponible10 000 €500 €
Impuesto sobre dividendos1 280 €140 €
Monto restante después de impuestos (excluyendo contribuciones y/o contribuciones a la seguridad social)8 720 €9 860 €

Así, en caso de distribución de dividendos a la sociedad holding por importe de 10.000 €, esta última estará sujeta a un impuesto sobre la base de 500 € (en aplicación del 5% de comisiones y cargos), es decir, un impuesto de 140 €. En comparación, sin la interposición del holding, la deuda tributaria por el impuesto sobre la renta ascendería a 1.280 euros, sin tener en cuenta las deducciones y las cotizaciones a la seguridad social.

Este régimen puede asociarse al llamado régimen de integración fiscal, que permite gravar a todo el grupo a nivel del holding, compensando los resultados de las filiales, siempre que el holding posea al menos el 95% del capital de sus filiales.

Como único accionista de la sociedad holding, el inversor o empresario tiene la posibilidad de mantener los dividendos a nivel de la sociedad holding, si considera que no necesita estos fondos, o de distribuirlos a sí mismo sujeto a tributación a la retención única a tanto alzado del 30% (incluido el 12,8% para el impuesto sobre la renta) o, opcionalmente, a la escala progresiva del impuesto sobre la renta.

Ejemplo cifrado

Diagrama 1 – Sin holding Diagrama 2 – Con retención
Monto restante después de impuestos (excluyendo contribuciones y/o contribuciones a la seguridad social)8 720 €9 860 €
Tributación de la devolución de dividendos de la sociedad holding al socio unipersonal (opción PFU)NA1 262€
Monto recibido por el socio persona natural8 720€8 598€

Así, en caso de interposición de la sociedad holding, la cantidad que recibe el socio persona física es de 8.598 € mientras que en caso de declaración directa, sin interposición, la cantidad que recibe este último es de 8.720 €. Es decir, el interés del holding es menor si el objetivo final es disponer del efectivo generado por las actividades de las filiales. Por otro lado, la creación de una sociedad holding es de gran interés si luego la sociedad holding reinvierte estos dividendos en otras actividades (existentes o nuevas).

Comprar una empresa

Crear un holding para comprar una empresa operativa es un plan de inversión interesante en términos de financiación y fiscalidad.

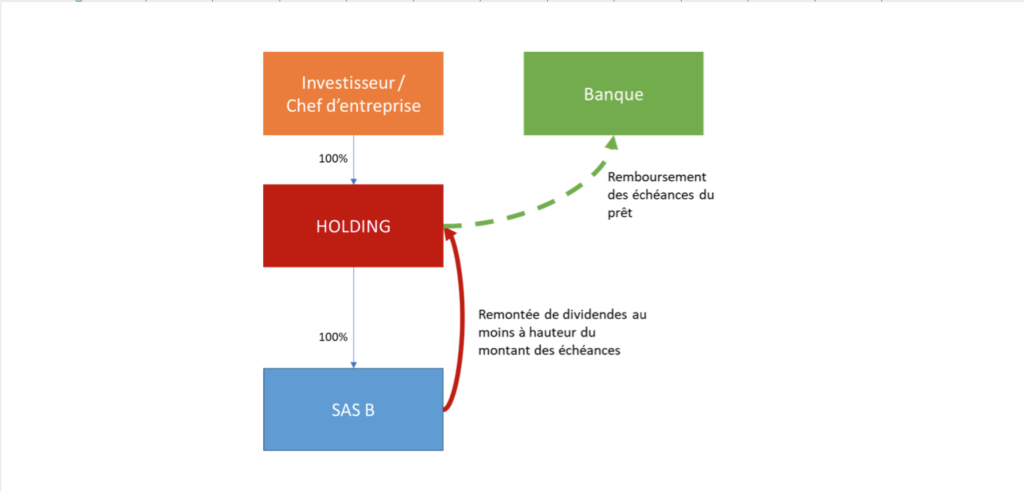
De hecho, en este esquema, el adquirente crea una sociedad holding a la que aporta entre el 25% y el 30% del valor de la empresa objetivo. El resto se financia mediante un préstamo bancario contratado por el holding.

Por ejemplo, si la empresa objetivo está valorada en 100.000 euros, el comprador puede crear una sociedad holding con un capital de 25.000 a 30.000 euros con sus propios fondos. Para el resto, el propio holding solicitará un préstamo de entre 70.000 y 75.000 euros.

Los vencimientos del préstamo contratado por la sociedad holding se cubrirán mediante la transferencia de dividendos de la sociedad objetivo, convertida en filial, a la sociedad holding. Como se explicó anteriormente, los dividendos pagados por una filial se benefician de un tratamiento fiscal especialmente favorable gracias al régimen matriz-hija y a la integración fiscal. En otras palabras, la eficacia de este acuerdo depende de la capacidad de la empresa objetivo de distribuir dividendos suficientes para cubrir el reembolso del préstamo contratado.

Prepara el traspaso de tu empresa

Como gestor de empresas o inversor, es importante anticipar la transferencia de sus activos. De hecho, un director de empresa puede querer que uno de sus hijos se haga cargo de su empresa. Asimismo, un inversor puede considerar la posibilidad de traspasar los bienes muebles o inmobiliarios que haya acumulado.

Teniendo esto en cuenta, el holding puede resultar una herramienta de transmisión especialmente eficaz. Una de las modalidades más utilizadas consiste en realizar una donación-participación (con o sin reserva de usufructo).[1]) de los valores de la sociedad holding con el fin de integrar a los herederos al capital de la sociedad holding.

En este acuerdo, el holding permite organizar la distribución de poderes a través de los estatutos. Así, por ejemplo, el directivo de la empresa o el inversor pueden quedarse con una participación minoritaria en el capital de la empresa concediéndose al mismo tiempo un derecho de veto para mantener su poder de decisión.

Por otro lado, permite la transferencia de valores dentro de un marco tributario favorable. De hecho, una transferencia de este tipo puede beneficiarse del régimen fiscal favorable de “Dutreil”, es decir, una reducción del 75 % del valor de los títulos transferidos para el cálculo del impuesto sobre donaciones. Cabe señalar, sin embargo, que este régimen de exención sólo se aplica a las denominadas sociedades holding “facilitadoras”, es decir, aquellas que participan en la política del grupo y prestan servicios al grupo. La principal limitación de este régimen resulta de los compromisos de conservación que deben contraer los herederos, es decir, un compromiso colectivo por un período mínimo de dos años, seguido de un compromiso individual por un período mínimo de cuatro años por parte de la persona o personas que asumen la empresa. Finalmente, la función de gestión deberá ser ejercida por una de las personas que recibe los valores en donación o herencia.


[1] Vea nuestro artículo sobre el desmembramiento de acciones para entender el mecanismo de donación-participación con reserva de usufructo: https://legalprotech.fr/le-demembrement-des-parts-dune-sci-familiale/

Conclusión

El holding es una herramienta especialmente interesante para un gestor de empresas o un inversor. Este acuerdo presenta importantes ventajas desde el punto de vista estructural, financiero y fiscal. Sin embargo, la creación de una sociedad holding también presenta riesgos, particularmente desde una perspectiva legal, contable y fiscal:

  • La gestión del holding y de sus filiales requiere conocimientos jurídicos tanto en la fase de constitución del holding como en el nivel de su gestión, en particular en la redacción de acuerdos intragrupo.
  • Las condiciones de aplicación de determinados regímenes (madre-hija, integración fiscal, pacto Dutreil) son particularmente estrictas y deben estudiarse para evitar cualquier riesgo de impugnación y ajuste fiscal.
  • En determinados casos, la sociedad holding deberá establecer cuentas consolidadas y nombrar auditores para que certifiquen sus cuentas.

La firma LegalProTech le apoya y le ofrece soluciones adaptadas a sus objetivos, asegurando los aspectos legales y tributarios.

Artículo publicado el 4 de septiembre de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Cumplimiento de cookies y otros rastreadores

← La revista / Datos y RGPD

Cumplimiento de cookies y otros rastreadores

Publicación del despacho · publicada el 26 de julio de 2021

¿Es usted un editor de sitios web y/o aplicaciones móviles, o una agencia de publicidad o diseñador de sitios web? Entonces le preocupan estas recomendaciones de la Comisión Nacional de Informática y Libertades (CNIL). La CNIL adoptó en septiembre de 2020 (y publicó en el Diario Oficial en octubre de 2020) nuevas recomendaciones (n° 2020-092) sobre los métodos prácticos de cumplimiento de las “cookies” y otros “rastreadores”. La CNIL ya ha anunciado que podría perseguir el incumplimiento de estas recomendaciones, en particular en caso de violación especialmente grave del derecho al respeto de la vida privada.

Operaciones afectadas por las nuevas normas de cumplimiento de la CNIL:

“Todas las operaciones encaminadas a acceder, mediante transmisión electrónica, a información ya almacenada en el equipo terminal del abonado o usuario de un servicio de comunicaciones electrónicas o a introducir información en el mismo”

Incluido en recomendaciones

cookies que monitorean las acciones del usuario final:
« galletas html”, pero también otros trazadores de uso común: ” Cookie flash », « almacenamiento local », « toma de huellas dactilares »,
identificadores de hardware o generados por sistemas operativos…,
cookies vinculadas a operaciones relacionadas con publicidad personalizada,
cookies de redes sociales,
etc.

Estas cookies requieren que el usuario dé su consentimiento gratis, específico, encendido, inequívoco.

Exento de recopilar consentimiento

Las cookies conservan las opciones de personalización de la interfaz (preferencias de idioma o presentación del servicio),
Cookies destinadas a la autenticación del usuario y la seguridad de esta autenticación,
Cookies destinadas a almacenar en la memoria el carrito de la compra, pero también aquellas destinadas a la facturación de los servicios o productos adquiridos,

El procesamiento de datos personales recopilados o producidos a través de un rastreador, que constituye un procesamiento de datos personales, está sujeto a las disposiciones del RGPD.

El consentimiento de cookies debe ser…

Requisito previo• No se puede colocar ni leer ninguna cookie en el terminal del usuario, hasta que este último haya dado su consentimiento.
Unívoco• El usuario debe dar su consentimiento para el depósito de trazadores por acción positiva clara (haga clic en “ Acepto ” en un banner de cookies, o activación de interruptores). Si no lo hace, no se colocará en su dispositivo ningún rastreador que no sea esencial para el funcionamiento del servicio.
Gratis• No hay obligación de aceptar, registrar o leer Las cookies en su terminal no se pueden imponer al usuario (para tener acceso al servicio o al sitio web)
• 1 consentimiento = 1 propósito;
Encendido• Borrar información (en términos sencillos y claros, y con un diseño comprensible para todos), Se debe informar al usuario de las finalidades y consecuencias de la aceptación de cookies.

El rechazo de cookies debe ser…

Posible• Debería ser así de sencillo rechaza las cookies en lugar de aceptarlas cuando el usuario de Internet se conecta.
• La negativa no puede estar sujeta a condiciones.

La retirada del consentimiento debe ser…

Sencillo• Debería ser así de sencillo retirar el consentimiento que otorgarlo, Las opciones para retirar el consentimiento deben estar en un lugar de fácil acceso y en todo momento.
• Un información sencilla y clara, se debe informar al usuario sobre las soluciones puestas a su disposición para retirar su consentimiento (por ejemplo, a través de un enlace accesible “administrar mis cookies” o “cookies”)
Sanciones• En Mayo 2021, tras la verificación, la CNIL emitió un aviso formal a una treintena de empresas digitales con prácticas no conformes sobre cookies.
Consecuencia: 1 mes para cumplir; en caso contrario incurrirán en una sanción = 2% de su facturación
• Diciembre de 2020: 2 sanciones significativas por prácticas de cookies no conformes contra:
Google: multa de 100 millones de euros
Amazon: multa de 35 millones de euros

Artículo publicado el 26 de julio de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

El desmembramiento de las acciones de un SCI familiar

← El periódico / La vida empresarial

El desmembramiento de las acciones de un SCI familiar

Publicación del despacho · publicada el 24 de junio de 2021

Usted es propietario de bienes inmuebles. ¿Ha creado o está considerando crear una Sociedad Inmobiliaria (SCI) con el fin de anticiparse a cuestiones relacionadas con la transferencia de sus activos inmobiliarios?

¿Has pensado en desmantelar las acciones de tu SCI?

Implementada correctamente y con antelación, la desmembración de participaciones en un SCI es una eficaz herramienta de optimización fiscal que permite transmitir activos inmobiliarios, conservando la gestión o los ingresos que genera.

¿Qué es el despojo de propiedad?

En los términos del artículo 544 del Código Civil, la propiedad de un inmueble presupone : el disfrute del bien y la disposición de la propiedad. 
Cuando una persona tiene plena propiedad de una propiedad, tiene todos los derechos sobre una propiedad.
El desmembramiento consiste en separar estos derechos en dos partes:

  • El usufructo que corresponde al disfrute del inmueble y;
  • Nuda propiedad que corresponde a la disposición del inmueble.

Al fallecer el usufructuario (en nuestros ejemplos, el padre o el cónyuge), el nudo propietario (en nuestros ejemplos, el descendiente o el cónyuge sobreviviente) recupera la propiedad total de la propiedad.

Ventajas fiscales

El plan de transferencia consiste, en particular, en que los padres transfieran los bienes inmuebles que poseen a una SCI y luego entreguen a sus hijos la nuda propiedad de las acciones de la SCI.
Esto tendrá el efecto de reducir los impuestos sobre donaciones y luego los impuestos sobre sucesiones.
En efecto, el valor fiscal de la nuda propiedad de las acciones del SCI depende de la edad del usufructuario y se calcula de la siguiente manera (artículo 669 del Código General Tributario):

Edad del usufructuarioValor del usufructoValor de nuda propiedad
Menores de 21 años90%10%
De 21 a 30 años80%20%
De 31 a 40 años70%30%
De 41 a 50 años60%40%
De 51 a 60 años50%50%
De 61 a 70 años40%60%
De 71 a 80 años30%70%
De 81 a 90 años20%80%
A partir de los 91 años10%90%

Así, cuanto antes se realice la donación de nuda propiedad, más se reduce el valor fiscal de la donación.
Tomemos el ejemplo de una persona de 68 años que desea traspasar su casa familiar valorada en 200.000 € a sus dos hijos.

Sin desmembramiento

El importe de los derechos ascenderá aproximadamente a 18.194 € por niño, para un total de 36.388 €.

Con desmembramiento

El valor de la nuda propiedad se calculará de la siguiente manera: 200.000 € * 60% = 120.000 €.
El impuesto sobre donaciones se calculará entonces sobre la base de 120 000 € y no de 200 000 € (suponiendo que no sea aplicable ninguna otra reducción). El importe de los derechos ascenderá entonces a 10.194 euros por niño, lo que hace un total de 20.388 euros.

En comparación, en el caso de una persona de 47 años, el impuesto sobre donaciones se calculará sobre la base de 80.000 € (suponiendo, nuevamente, que no sea aplicable ninguna otra deducción). El importe de los derechos ascenderá entonces a 6.194 euros por niño, lo que hace un total de 12.388 euros.

Finalmente, al fallecer los padres, los hijos obtienen la plena propiedad de las acciones del SCI sin tener que pagar impuesto de sucesiones adicional porque la combinación de usufructo y nuda propiedad se produce de forma automática y libre de impuestos.

Ventajas legales

La división de las acciones del SCI permite a los padres conservar los ingresos, es decir, los dividendos que corresponden a la diferencia entre los costes del inmueble y sus ingresos (alquiler).

En principio, son los hijos nudos propietarios los que tendrán derecho a votar en las juntas generales. Sin embargo, es posible prever una organización diferente en los estatutos, ofreciendo en particular derechos de voto equivalentes a padres e hijos.

En presencia de una pareja conviviente (no casada) que desea adquirir una vivienda habitual, existe también otro régimen en el que el desmembramiento presenta importantes ventajas jurídicas: se trata de la técnica conocida como desmembramiento cruzado. Cada persona transfiere el usufructo de sus acciones a su socio.

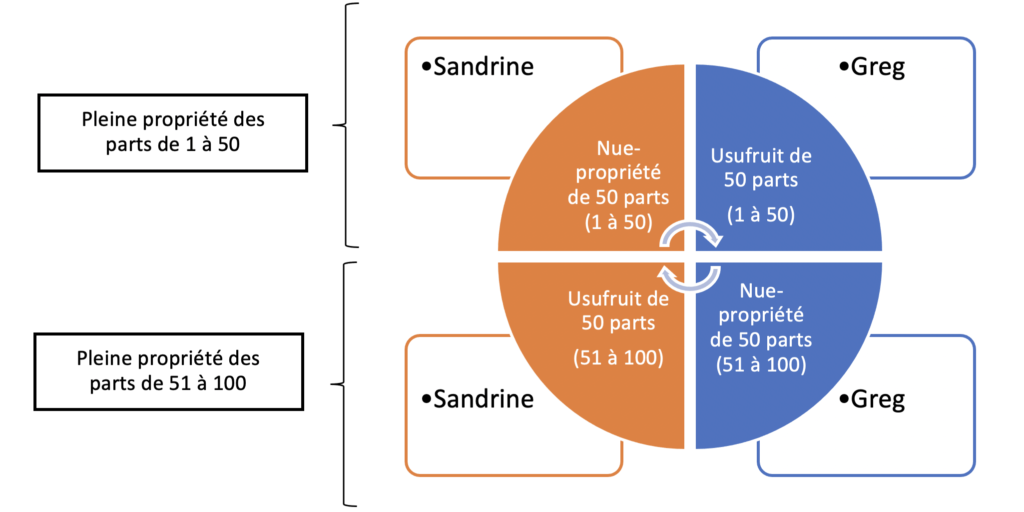
Tomemos un ejemplo: una pareja, Greg y Sandrine, crean un SCI que tiene 100 acciones. Tras el desmembramiento cruzado, las acciones se distribuirán de la siguiente manera:

Tras la muerte de Greg, Sandrine podrá conservar el pleno disfrute de la propiedad inmobiliaria porque ya tiene la nuda propiedad de las 50 acciones numeradas del 1 al 50 y recibirá el usufructo de las 50 acciones de Greg numeradas del 1 al 50.

En cuanto a los herederos de Greg, recuperarán la mitad de las acciones en nuda propiedad, es decir, las acciones numeradas del 51 al 100.

Tras la muerte de Sandrine, los herederos de Greg recuperarán la propiedad total de las acciones numeradas del 51 al 100.

Conclusión

El desmembramiento sigue siendo una técnica jurídica particularmente interesante en términos de transferencia. Sin embargo, se encuentra en la frontera móvil entre la optimización fiscal y el deseo de evadir impuestos.

Esta frontera es a veces delgada y el respeto de las normas legales y fiscales, así como la redacción profesional de los estatutos de la SCI, permiten evitar ser calificado de abuso de derecho.

La firma LegalProTech le apoya en estos temas con el fin de protegerle de riesgos legales y fiscales.

Artículo publicado el 24 de junio de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

Fondo europeo de subvenciones para los derechos de propiedad intelectual de las PYME

← El periódico / Sector público

Fondo europeo de subvenciones para los derechos de propiedad intelectual de las PYME

Publicación del despacho · publicada el 15 de enero de 2021

¿Eres una pequeña o mediana empresa?
¿Está considerando registrar una marca o diseño a nivel nacional o de la UE?
Este programa podría interesarte. Puede solicitar un reembolso del 50% de las tarifas básicas por la presentación de solicitudes de marcas y/o diseños.

La EUIPO (Oficina de Propiedad Intelectual de la Unión Europea) está lanzando un fondo de subvenciones de 20 millones de euros (Ideas Powered for Business) destinado a mejorar el acceso a los derechos de propiedad intelectual de las pequeñas y medianas empresas establecidas en la Unión Europea. A partir del 11 de enero de 2021 podrán presentar sus solicitudes para beneficiarse de este programa.
El Fondo “Ideas Powered for Business” para PYMES, apoyado por la Comisión Europea y la EUIPO, está dirigido a empresas que deseen desarrollar sus estrategias de propiedad intelectual (en adelante “PI”) y proteger sus derechos de propiedad intelectual, a nivel nacional, regional y de la UE.
Este Fondo Pyme, que cubre servicios de prediagnóstico de IP (IP scan) y/o aplicaciones de marcas y diseño, puede ayudarle a impulsar su negocio y su marca.

Cada PYME puede recibir un reembolso máximo de 1.500 EUR.

¿Quién puede beneficiarse de ello?

Este fondo de subvenciones está abierto a todas las empresas de la UE que cumplan la definición oficial de PYME. Está dirigido directamente a pequeñas y medianas empresas establecidas en los 27 Estados miembros de la UE,

Si su empresa está establecida en uno de los países de la Unión Europea, y cumple con los Definición oficial de la UE de PYME, puede enviar una solicitud de asistencia para los servicios descritos anteriormente. ¿Qué es una PYME, según la definición oficial de la Unión Europea?

La definición de PyME toma en cuenta los siguientes tres criterios:
• fuerza laboral;
• volumen de negocios anual;
• total del balance anual.

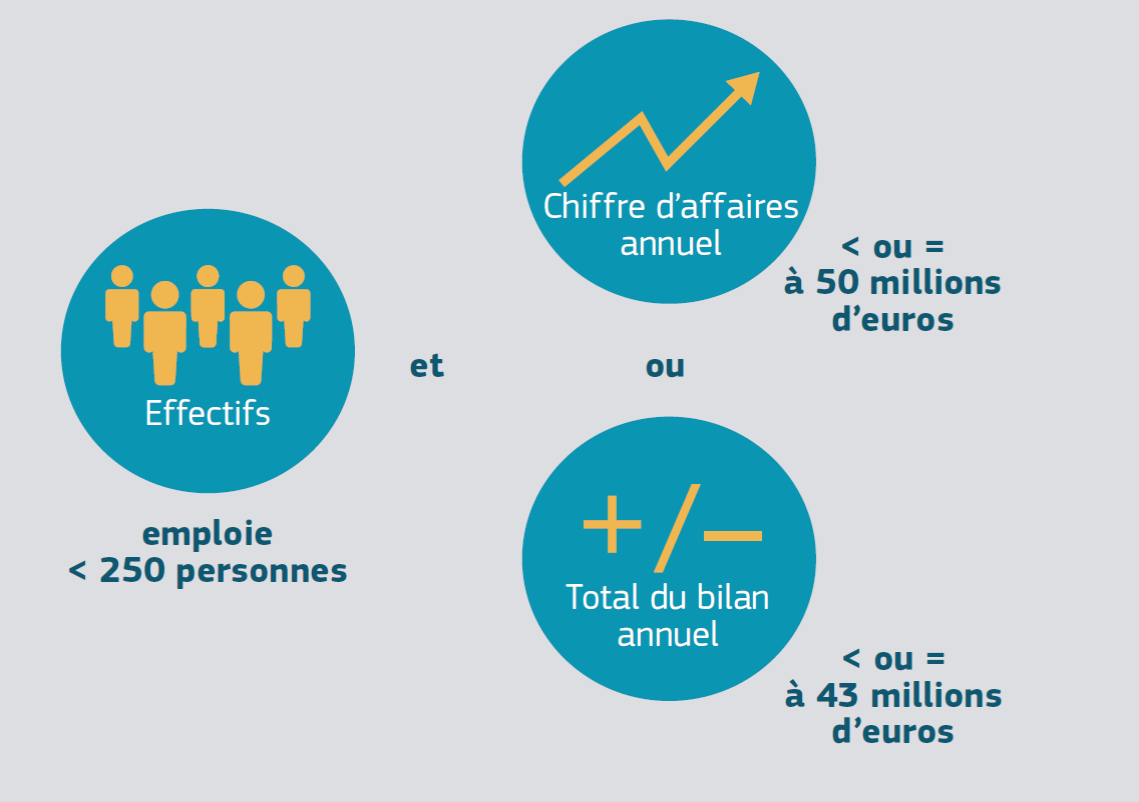
La categoría de micro, pequeñas y medianas empresas está compuesta por las empresas:
• que emplean a menos de 250 personas y
• cuyo volumen de negocios anual no supere los 50 millones de euros o cuyo balance anual total no supere los 43 millones de euros.


¿Para qué?

Ofrece apoyo financiero en forma de reembolsos por solicitudes de marcas y diseños. De este modo, las pymes podrán beneficiarse de una reducción del 50% en las tasas básicas de presentación de solicitudes de marcas y diseños nacionales y de la UE, hasta un importe máximo de 1.500 euros por empresa.
Es posible el reembolso de los costos relacionados con dos tipos de servicios. Estos son:

  • Servicio 1: Servicios de prediagnóstico de propiedad intelectual (“IP scan” que cubre servicios de evaluación de activos de propiedad intelectual y estudio de modelos de negocios, productos y/o servicios de su empresa, como parte de una estrategia de desarrollo de propiedad intelectual; servicios brindados por oficinas nacionales de propiedad intelectual);
  • Servicio 2: Solicitudes de marcas y diseños a nivel nacional, regional (Benelux) y UE

¿Cómo hacerlo?

La distribución de este fondo se realizará en cinco fases (períodos) en 2021. El cronograma para los dos primeros períodos se organiza de la siguiente manera:

PERIODO 111 de enero de 2021 – 31 de enero de 2021
PERIODO 21 de marzo de 2021 – 31 de marzo de 2021

La regla aplicable a esta distribución es la de primero en llegar, primero en ser atendido. Por lo tanto, las solicitudes se procesarán en el orden en que lleguen. Razón de más para preparar tu solicitud lo antes posible.

LegalProtech Avocats puede apoyarle en varios niveles:

  • Sobre el registro de su marca y/o diseño o modelo,
  • Sobre la presentación de una solicitud de subvención bajo este Fondo “PI PME”

Por Samuel DENIN – Abogado LEGALPROTECH-AVOCATS

Artículo publicado el 15 de enero de 2021. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

El carácter “innovador” de un producto/servicio: una de las posibles condiciones del mercado negociado

← El periódico / Sector público

El carácter “innovador” de un producto/servicio: una de las posibles condiciones del mercado negociado

Publicación del despacho · publicada el 18 de diciembre de 2020

¿Ofreces algún servicio o producto innovador que eres el único (o entre las pocas empresas de tu sector) en poder ofrecer? ¿Están las autoridades públicas en su mercado objetivo?
¿Tiene miedo de los procedimientos de contratación pública?
¿Qué pasaría si la naturaleza innovadora de su producto o servicio le permitiera participar en un mercado negociado (y por lo tanto sin un procedimiento de licitación competitivo previo)?
Una posibilidad que ofrece Decreto N° 2018-1225 del 24 de diciembre de 2018, que incluye diversas medidas relacionadas con los contratos públicos.
Con el fin de promover la innovación en la contratación pública, este decreto crea un experimento de tres años, que permite a los compradores (entidades públicas) celebrar contratos negociados sin publicidad ni competencia previa, para sus compras innovadoras por un importe inferior a 100.000 €.
¿Cuáles son las condiciones para acogerse a este procedimiento especial?

Condiciones para beneficiarse
del experimento

Este decreto establece dos condiciones para adjudicar un contrato sin publicidad ni licitación como parte del experimento:

  • la compra debe ser innovadora,
  • el importe del requerimiento debe ser inferior a 100.000 euros sin impuestos.

Por lo tanto, es posible para un comprador público celebrar un contrato extrabursátil con una empresa para la adquisición de una solución innovadora, aunque una solución tradicional podría satisfacer la necesidad, o varios otros operadores económicos podrían ofrecer soluciones innovadoras alternativas.

1• Una compra innovadora

  • ¿Qué es una compra innovadora para el comprador público?

Esto es “ obras, suministros o servicios nuevos o significativamente mejorados ” (Artículo R. 2124-3 2° del Código de la Contratación Pública).

Se especifica en este mismo artículo que:“el carácter innovador puede consistir en la implementación de nuevos procesos productivos o constructivos, un nuevo método de comercialización o un nuevo método organizativo en las prácticas, la organización del lugar de trabajo o las relaciones externas de la empresa ».

Esta compra innovadora permite a la entidad pública utilizar el procedimiento negociado cuando la necesidad consista en una solución innovadora. Por lo tanto, puede ser no sólo un innovación tecnológica de producto o proceso sino también una innovación estructural, organizativa o de marketing vinculada, por ejemplo, a la digitalización o la interconexión. Es posible que la solución ya esté disponible en el mercado. Por otra parte, la producción de un producto personalizado, cuyas características no difieren significativamente de las de los productos ya fabricados, no constituye innovación.

Por tanto, la definición de compra innovadora sigue siendo bastante amplia, lo que deja cierta flexibilidad de evaluación a los compradores públicos, especialmente en lo que respecta al sector en cuestión. Esta definición se basó en un conjunto de pistas propuestas en la Guía Práctica de Compras Públicas Innovadoras de la Dirección de Asuntos Jurídicos (en adelante DAJ) del Ministerio de Economía y Finanzas, encargada de aclarar las normas aplicables en esta materia.

  • Conjunto de pistas para caracterizar una compra pública innovadora

Se considera, de forma simplificada, que una innovación corresponde a una idea nueva, un invento que ha sido implementado y lanzado (o en proceso de lanzamiento) al mercado.

Para garantizar el carácter innovador de su compra, el comprador público, inicialmente, podrá recopilar información sobre el sector de actividad en cuestión: estado de la técnica y competencia, patentes, normas, etc.

Posteriormente, el comprador podría utilizar las siguientes preguntas, propuestas por la DAJ del Ministerio de Economía y Finanzas, con el fin de identificar las pistas que caracterizan una solución innovadora:

  1. ¿La solución permite responder a una necesidad de forma más eficiente (en términos de costes, calidad, plazos, aspectos ambientales y/o sociales, etc.)?
  2. ¿Existe la solución en el mercado?
  • ¿Está muy extendido dentro del sector privado? ¿Del sector público? ¿Hace cuanto?
  • ¿Corresponde a un nuevo uso de una solución existente?
  • ¿La solución está patentada?
  1. ¿Se debe adaptar parcialmente la solución a las necesidades de la persona pública (personalización)?
  2. ¿Deberíamos crear una nueva solución, porque no existe en el mercado?
  • ¿Deberíamos recurrir a la I+D?
  • ¿Debería ser sólo objeto de desarrollos basados en las especificaciones del comprador?
  1. ¿Qué tipo de innovación es ésta (si los primeros elementos del análisis son concluyentes)?
  • ¿Es una innovación disruptiva (que perturba el mercado) o una innovación incremental (= que mejora lo que ya existe, “mejorado significativamente”)?
  • ¿Es una innovación de producto (bien o servicio), uso, proceso (método de producción o distribución), marketing (diseño o empaque o promoción o precio), organización (lugar de trabajo, relaciones externas de la empresa), innovación social?
  • ¿Se trata de una innovación “madura”, es decir en fase de comercialización, o más bien de industrialización? ¿En la fase de diseño?

La acumulación de respuestas positivas a estas preguntas resalta la presencia de una solución innovadora.

2• Una necesidad inferior a 100.000 euros sin IVA

Se trata de los artículos R. 2121-1 y siguientes. del Código de Contratación Pública, que establece las condiciones para evaluar el monto de necesidad de cualquier compra pública.

Así, si nada impide al comprador celebrar varios contratos para adquirir diferentes soluciones innovadoras destinadas a satisfacer la misma necesidad, el importe acumulado de estos contratos no debe superar el umbral de 100.000 euros sin impuestos.

Por lo tanto, en su enfoque para hacer que su producto/servicio, considerado innovador, sea conocido por los compradores públicos, incluir la propuesta de utilizar el procedimiento de mercado negociado podría brindarle una ventaja competitiva, si logra convencer a su (futuro) cliente público de la eficacia de su solución.

LEGALPROTECH AVOCATS puede ayudarle a determinar si su producto o servicio se beneficiaría o no de este procedimiento.

Por Samuel DENIN – Abogado LEGALPROTECH-AVOCATS

(Fuente: Guía práctica de compras innovadoras de la DAJ del Ministerio de Economía y Finanzas)


Artículo publicado el 18 de diciembre de 2020. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗

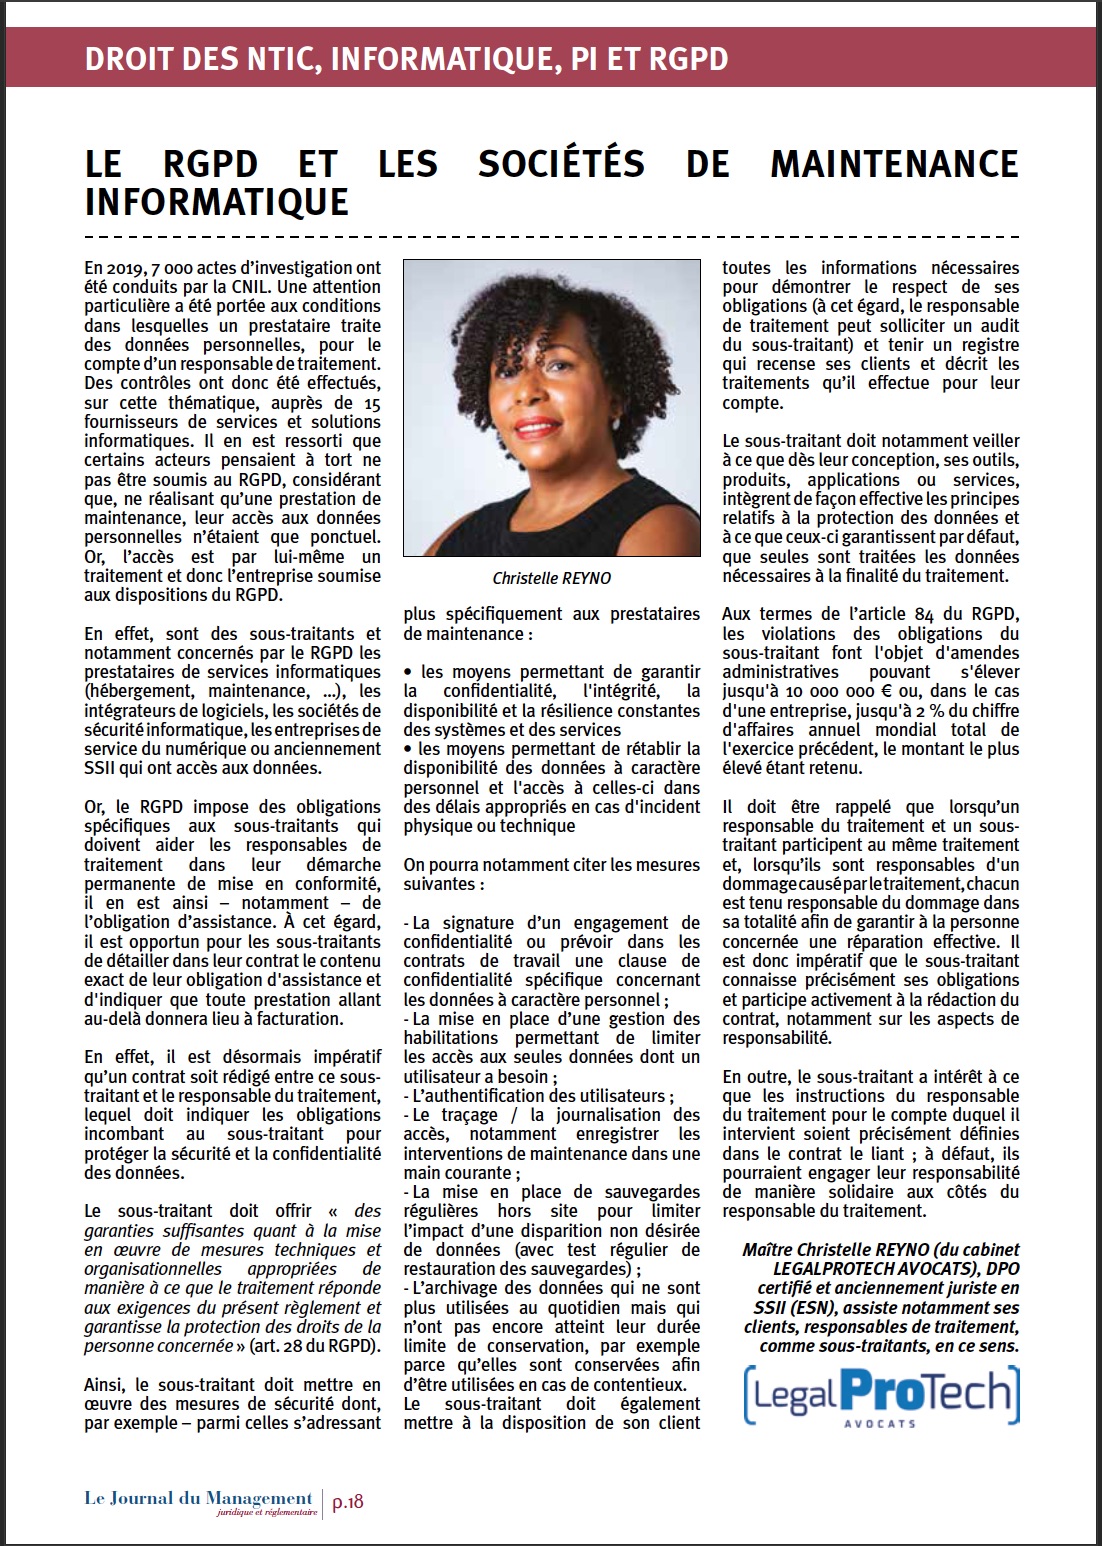
Ley de nuevas tecnologías [Journal du Management legal n° 78]

← El periódico / Digital e IA

Ley de nuevas tecnologías [Revista de Gestión Jurídica n° 78]

Publicación del despacho · publicada el 27 de octubre de 2020

FESI 2014-2020: ¿Aún es posible beneficiarse de los fondos europeos? LEGALPROTECH te ayuda a ver las cosas con claridad.

← El periódico / Sector público

FESI 2014-2020: ¿Aún es posible beneficiarse de los fondos europeos? LEGALPROTECH te ayuda a ver las cosas con claridad.

Publicación del despacho · publicada el 8 de agosto de 2020

Se acerca el final de la programación de los fondos estructurales y de inversión europeos para el periodo 2014-2020, y ya se está preparando la próxima programación 2021-2027.
El momento ideal para interesarse por el avance de la implementación de estos fondos y los importes de las subvenciones que quedan por conceder, para la región de Guadalupe y Saint-Martin.
Pero antes de eso, echemos un vistazo rápido a las dotaciones de subvenciones FEDER-FSE previstas para 2014.

Breve recordatorio: los importes previstos para 2014

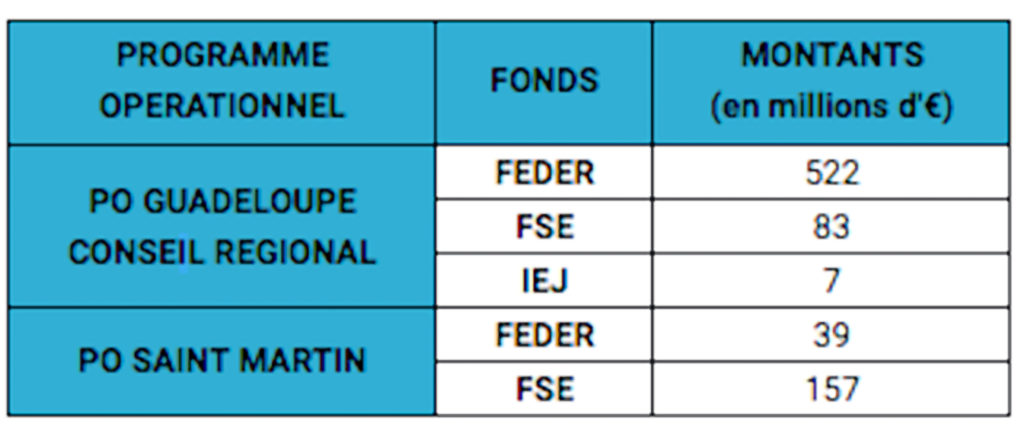
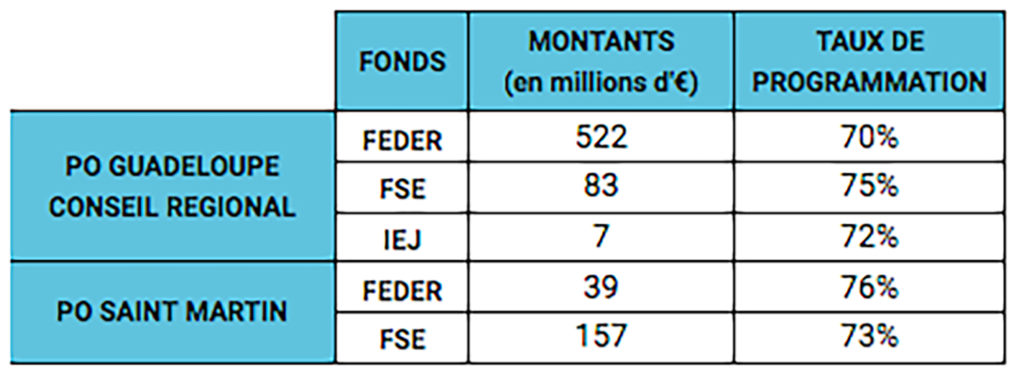
En 2014, año de lanzamiento de la implementación de este programa 2014-2020, los fondos FEDER-FSE, previstos para los territorios de la Región de Guadalupe y la Comunidad de Saint-Martin, se establecieron de la siguiente manera:

Estos montos fueron otorgados a favor de empresas, asociaciones y comunidades locales, particularmente en las siguientes áreas y temas:

  • Innovación – investigación,
  • Mejorar el acceso a las tecnologías de la información y la comunicación (TIC), su uso y su calidad,
  • Competitividad de las Pymes,
  • Transición energética,
  • Promover la adaptación al cambio climático así como la prevención y gestión de riesgos,
  • Preservar y proteger el medio ambiente y fomentar el uso racional de los recursos.

Progreso en 2020

En este último año de programación financiera, los porcentajes de programación (que corresponden a los importes financieros ya concedidos a los proyectos considerados elegibles y, por tanto, seleccionados por la autoridad de gestión) comunicados por el Consejo Regional de Guadalupe (como autoridad de gestión) son los siguientes:

Fuente: Agencia Nacional de Cohesión Territorial – Al 31 de marzo de 2020

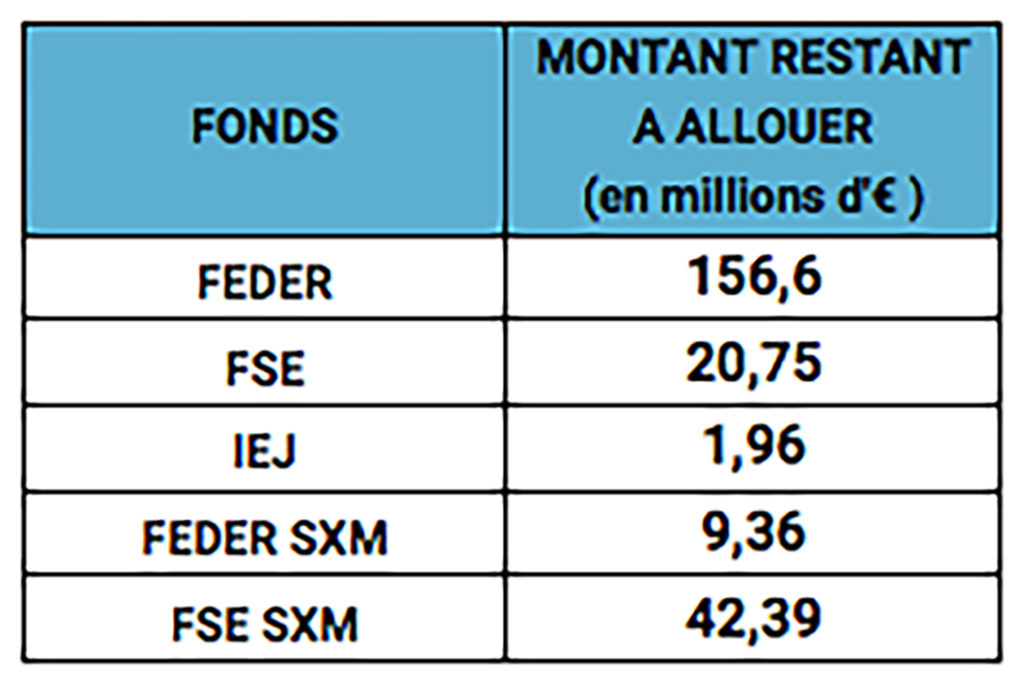
Es decir, cuando miramos más de cerca, los siguientes montos que aún no se han concedido (y, por lo tanto, solo están a la espera de proyectos elegibles):

Recuerde que, a la espera de la comunicación del plazo de presentación de expedientes por parte del Consejo Regional (autoridad de gestión de fondos en Guadalupe): “Un gasto es elegible para una contribución de los Fondos EIE si fue incurrido por un beneficiario y pagado entre […] el 1 de enero de 2014 […] y el 31 de diciembre de 2023 […]” (Artículo 65 del Reglamento UE 1303/2013 RPDC; Artículo 4 del Decreto No. 2016-279 del 8 de marzo de 2016)

Lo que significa que cualquier solicitud de subvención de fondos FEDER-FSE debe referirse a un proyecto cuyos gastos estén pagados, y la fecha de finalización fijada, antes del 31 de diciembre de 2023 (a menos que existan disposiciones específicas para convocatorias de proyectos o reglas más estrictas impuestas por la autoridad gestora).

En resumen, todavía hay tiempo: LEGALPROTECH te apoya.

  • ¿Tiene un proyecto pero no sabe si es elegible para dicho financiamiento?
  • ¿Para qué fondos podría ser elegible? ¿Cómo asegurarse de que sea elegible?
  • ¿No sabes a qué institución (Consejo Regional/Consejo Departamental/DIECCTE) contactar?
  • ¿Le gustaría recibir soporte desde el momento en que se arma su archivo?

LEGALPROTECH – Avocats le acompaña en las diferentes fases del procedimiento a un coste razonable.
Contacta con nuestro experto en FONDOS FESI al 05 90 44 67 61 o por correo electrónico contact@legalprotech.fr

Artículo publicado el 8 de agosto de 2020. Su contenido refleja el contexto de su publicación.

¿Alguna pregunta sobre tu situación? Contacta con la firma ↗